バイナリーオプション被害事例 第11話|ゼロ円の外側
土曜日の午前、山本佳奈さん(仮名・41歳)は、高崎駅近くのATMで通帳を記帳した。
前の週にA社へ出金を申請した220,000円が入っているはずだった。
新しく印字された数字は、210,740円。
佳奈さんは一度通帳を閉じ、もう一度ATMに入れた。
結果は同じだった。
「最初は、残りがあとから入るのかなと思いました」
群馬県高崎市で歯科医院の受付として働く佳奈さんは、一人暮らしだ。
朝は自転車で職場へ向かい、予約変更の電話を受け、会計を済ませ、診療が終われば待合室の雑誌を揃える。忙しい日は昼食が午後二時を過ぎることもある。
休日は近所のスーパーへ行き、月に一度ほど前橋に住む母の買い物に付き合う。
お金については、細かい節約を続ける方だった。
数年前から給料日に一定額を普通預金へ移し、残った分で一か月をやりくりしていた。
バイナリーオプションを知ったのも、家計の見直しを始め、預金以外の金融商品について調べていた時期だった。
少額から仕組みを確認できることに興味を持ち、いくつかのサービスを比較した。
最低入金額、本人確認、出金にかかる日数も見た。
その中でA社を選んだ理由の一つが、出金案内に大きく表示されていた、
「出金手数料0円」
という文字だった。
最初に入金したのは150,000円。
毎日取引するわけではなく、帰宅後に時間がある日に少額ずつ利用した。利益が出る日もあれば、減る日もあった。
約4か月後、残高は220,000円ほどになった。
そこで、いったん全額を銀行口座へ戻すことにした。
続けるかどうかは、その後に考えるつもりだった。
出金画面にも「手数料0円」の表示があった。
申請額は220,000円。
本人確認はすでに完了しており、追加書類の要求もなかった。手続き完了メールには、処理までの目安日数と220,000円という申請額が記載されていた。
佳奈さんは、その金額がそのまま振り込まれると思っていた。
四営業日後、A社から出金処理完了の通知が届いた。
翌朝に銀行アプリを見たが、入金はまだない。
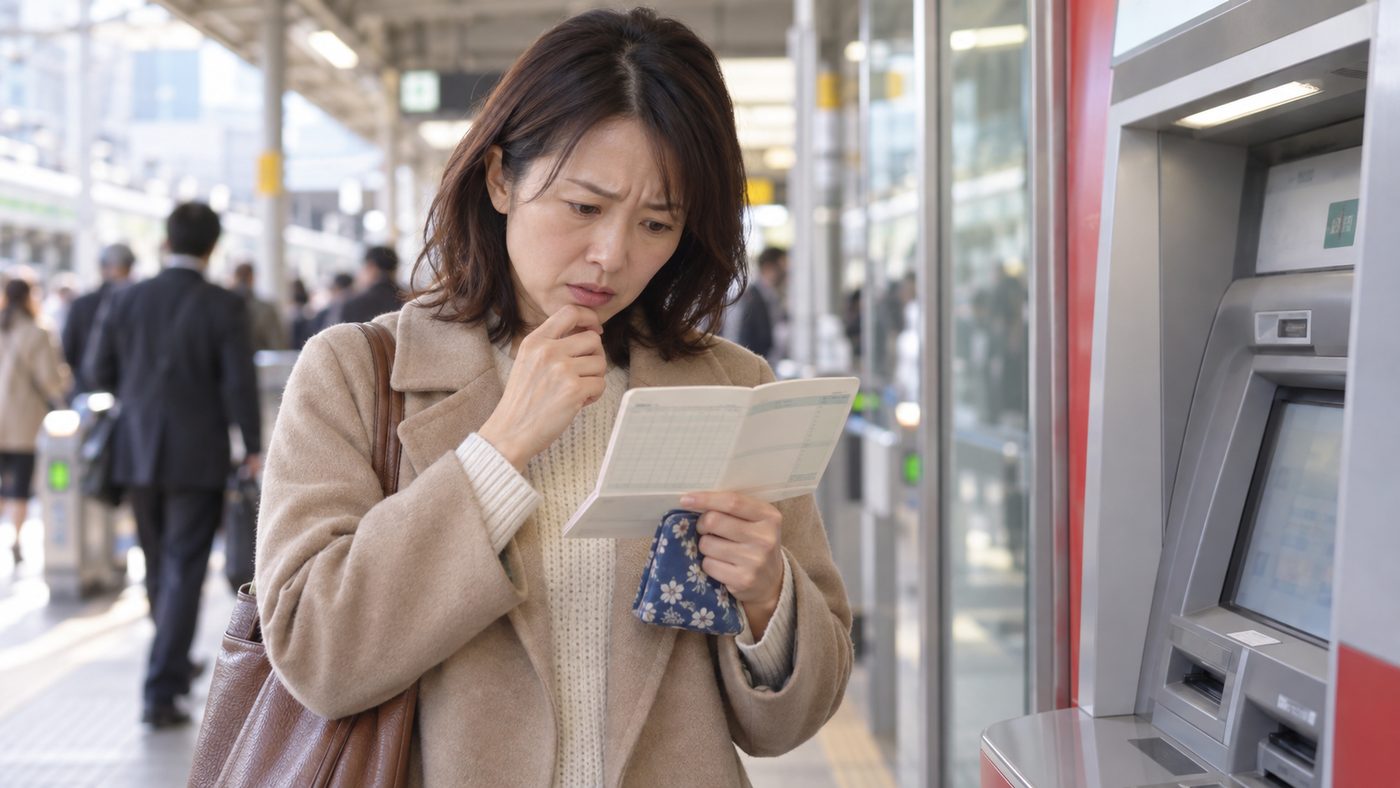
さらに一日待ち、土曜日にATMへ行った。
実際に入っていたのは210,740円。
差額は9,260円だった。
その日の午後、A社のサポートへ問い合わせた。
「220,000円を出金したのですが、210,740円しか入っていません。残りは別に振り込まれますか」
返ってきた説明は、
「A社が徴収する出金手数料は0円」
というものだった。
ただし、送金経路によっては外部の決済会社、中継金融機関、受取金融機関の手数料や、通貨換算に伴う費用が差し引かれる場合があるという。
佳奈さんは、もう一度A社のサイトを見た。
出金ページには確かに「0円」とある。
一方、別のFAQには、金融機関などが徴収する費用は利用者負担になる場合があると書かれていた。
送金時の処理通貨が利用者の口座通貨と異なる場合には、為替換算が発生する可能性についても記載があった。
ただ、出金を申請する画面には、最終的な受取額が申請額を下回る可能性や、その概算額は表示されていなかった。
日曜日、母の買い物に付き合った帰り、佳奈さんは車の中でその話をした。
母は詳しい仕組みを知らない。
少し考えてから、
「ゼロ円なのに、ゼロじゃないの?」
とだけ聞いた。
佳奈さんは説明しようとして、途中でやめた。
「A社に払う分がゼロ、って意味みたい」
自分で口にすると、ようやく何が引っかかっていたのか分かったという。
月曜日、昼休みに銀行へ電話した。
担当者は入金記録を確認し、
「当行に到着した時点で210,740円でした」
と答えた。
受取側で発生する手数料の一般的な説明は受けられたが、それ以前の中継過程でいくら差し引かれ、どの時点でどのレートが使われたのかまでは確認できなかった。
佳奈さんはA社にもう一度尋ねた。
「220,000円から210,740円になるまでの内訳を知りたいです。どこで何円引かれたのでしょうか」
数日後、A社から回答が届いた。
A社側の出金手数料は0円であり、外部金融機関が差し引く費用や適用レートはA社では確定できない、という内容だった。
送金処理自体は完了しているため、差額については受取金融機関にも確認してほしいと書かれていた。
銀行に聞けばA社へ。
A社に聞けば金融機関へ。
どちらの説明も、全く間違っているとは言い切れなかった。
それでも、9,260円が何にいくら使われたのかは、最後まで一本の明細にはならなかった。
佳奈さんが知りたかったのは、誰が悪いのかではなかった。
出金を押す前に、自分の口座へいくら届く可能性があるのか。
それが分からないまま「0円」という数字だけを見ていたことが、引っかかった。
「0円なら、引かれないと思いますよね。少なくとも私は、そう受け取りました」
もし事前に数千円から1万円近く差が出る可能性が分かっていれば、まず少額で出金して確認したかもしれない。
別の受取方法があるのか聞いたかもしれない。
そもそも、手数料の範囲を確認してから申請したかもしれない。
9,260円について、その後返金はなかった。
A社への出金自体は完了しており、口座残高もゼロになった。
佳奈さんは、それ以上のやり取りを続けず、利用を終えた。
数週間後の給料日。
佳奈さんは同じATMで通帳を記帳した。
給与の入金、携帯電話料金、家賃。
その少し上に、210,740円という数字が残っていた。
今度は通帳を入れ直さなかった。
印字されたページを閉じ、いつもの布製ポーチに戻した。
編集部から
似たようなトラブルを何度も目にすると、確認事項そのものがありふれたものに感じられるかもしれません。
それでも、出金条件や手数料の範囲、本人確認、利用規約といった基本事項は、繰り返し確認する価値があります。事前に一つ確認しておくだけで、想定していなかった差額や手続き上の行き違いを避けられる場合があります。
今回の事例で特に確認したいのは、「出金手数料0円」が何を意味しているのかです。
- 業者自身が徴収する手数料だけが0円なのか、中継金融機関・受取銀行などの費用も含まれるのか。
- 出金時に異なる通貨へ換算される可能性があるのか、その場合どのレートが使われるのか。
- 出金申請前に最終的な受取見込額や、発生する可能性のある外部費用を確認できるのか。
「手数料0円」という表示と、「申請した金額がそのまま銀行口座へ届く」という意味は、必ずしも同じとは限りません。
出金方法ごとの処理通貨、外部金融機関の費用負担、為替換算の有無まで確認しておくことが重要です。
出金の遅延・拒否、説明されていなかった条件変更、追加入金の案内、手数料や受取額に関する問題など、利用中に不安や不利益を経験された方は、タイアンブリッジ編集部まで情報をお寄せください。
情報提供:[email protected]
本記事は、特定の業者またはバイナリーオプション取引の利用を勧誘・推奨することを目的としたものではありません。
公開日:2026年9月18日
© 2026 Taian Bridge編集部(本記事は創作事例です。無断転載はご遠慮ください。)
こうした事例の多くは、入金前にしか確認できない条件に行き着きます。業者選びのチェックポイントと出金条件の解説もあわせてご覧ください。