バイナリーオプションの誕生(前編)
旅に出る前、わたしたちは目的地の来歴をまず調べてみることがあります。どの街にも最初に築かれた場所があり、最初の煉瓦を置いた人がいて、その街が生まれなければならなかった理由があります。この連載で訪ねる目的地は、街ではなくひとつの金融商品、バイナリーオプションです。「binary」とは「二つにひとつ」という意味です。満期(契約が終わる時点)に条件を満たせば決められた金額を受け取り、満たさなければ何も受け取れません。結果がふたつにしか分かれないことから、この名前が付きました。
ところが、この商品にはひとつ興味深い事実があります。バイナリーオプションは、ある日だれかが「こういうものを作ろう」と発明した品物ではありません。概念が生まれた場所と商品が生まれた場所は異なり、理論が整理された時期と一般の方が手にした時期は数十年も離れています。だからこそ第1話の旅は、いくつもの停留所を経ていきます。いつ、どこで、だれが、なぜ、そして既存のオプションからどのように枝分かれしたのか——五つの問いをパスポート代わりに、ひとつずつ見ていきましょう。
STOP 01 · THE THEORY OF OPTIONS
概念の故郷、「オプション」という根
最初の目的地は、地図上の特定の場所ではなく金融理論の世界です。バイナリーオプションを理解するには、その先祖にあたるオプションにまず出会う必要があります。
オプションとは、「決められた価格で何かを買う、または売ることができる権利」を売買する契約です。たとえば「三か月後にこの株式を1万円で買うことができる権利」がオプションにあたります。ここであらかじめ決めておいた1万円を権利行使価格、買う権利をコールオプション、売る権利をプットオプションと呼びます。力点が置かれているのは「権利」です。必ず買わなければならない義務ではなく、自分に有利なときだけ選んで使える選択権だという意味です。
オプションは、それ自体がデリバティブです。株式・金・為替のように、ほかの資産の価格の「動き」に値が連動して「派生」する商品を指します。バイナリーオプションも、この大きな家族の一員です。
伝統的なオプション(「バニラオプション」と呼ばれます。特別な飾りのない基本形という意味です)の核心は、収益が変動するという点にあります。株価が1万2千円になれば2千円、1万5千円になれば5千円の利益が生まれます。価格が有利に動くほど、損益は階段のように大きくなっていきます。バイナリーオプションは、まさにこの地点で枝分かれします。「どれだけ上がったか」は問いません。満期に基準線を超えたのか、超えられなかったのか、それだけを見ます。
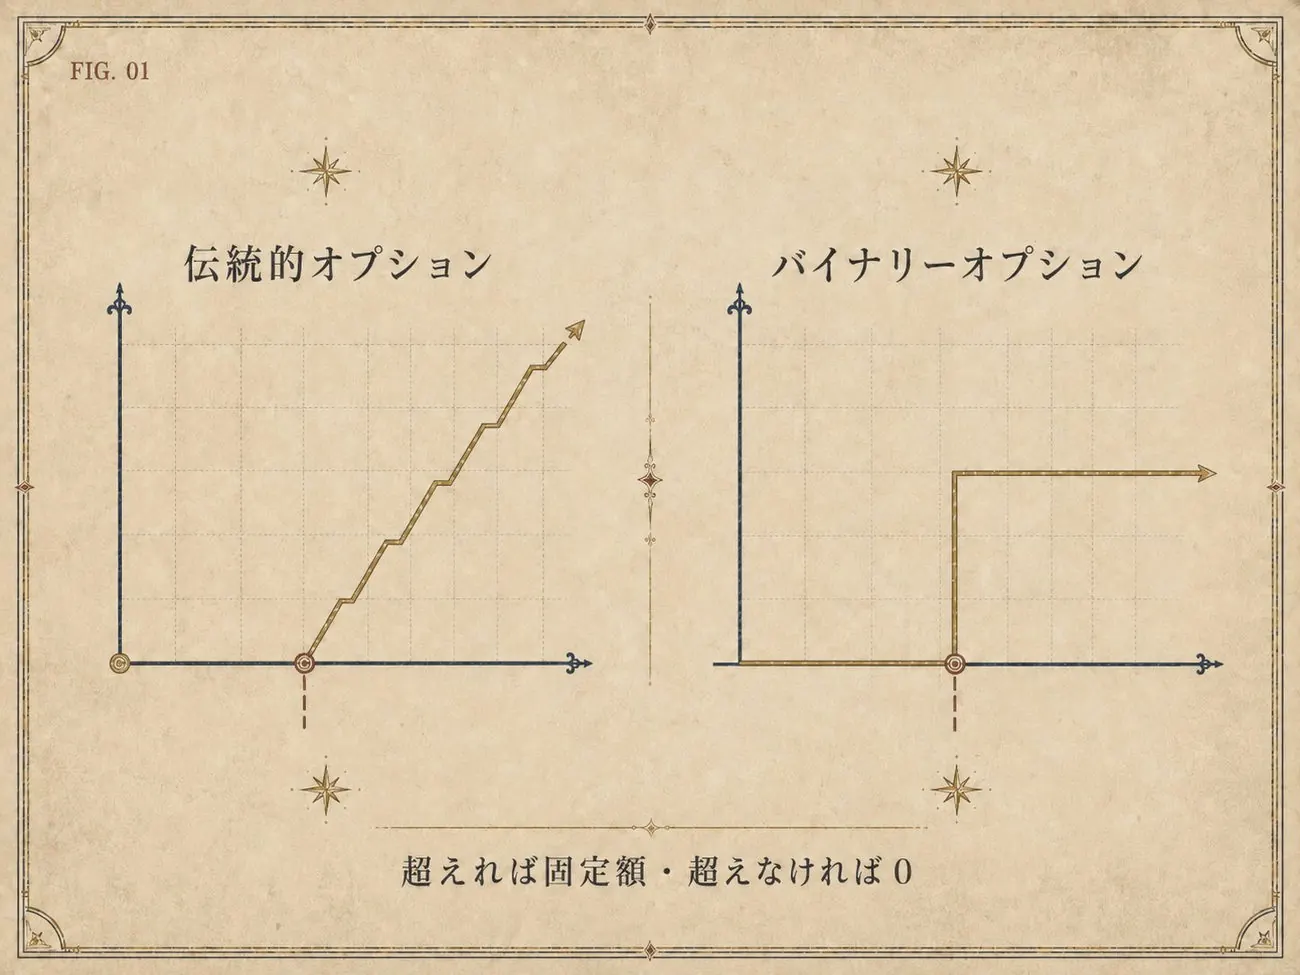
学術用語ではキャッシュ・オア・ナッシング(cash-or-nothing)、つまり「現金か、無か」の構造と呼ばれます。1万2千円になっても1万5千円になっても、基準線さえ超えていれば受け取る金額は同じです。このオン/オフの構造は、じつはオプション理論の古くからの一部でした。1973年にフィッシャー・ブラック、マイロン・ショールズ、ロバート・マートンが打ち立てたオプション価格決定理論(この功績により、のちにノーベル経済学賞が授与されました)のなかには、すでにこうした「全部か、無か」の断片が含まれていたのです。
その断片に正式な名前を与え、値を付ける公式を整理したのが、マーク・ルビンシュタインとエリック・ライナーでした。二人は1991年、金融専門誌『リスク(Risk)』に発表した論考のなかで、バイナリー(当時は「デジタルオプション」とも呼ばれました)系列の価格公式を体系的に示しました。いわばバイナリーオプションの概念上の誕生は、取引所でもスマートフォンのアプリでもなく、学術論文のなかにあったということです。
オプションとバイナリーオプションが損益構造でどのように分かれるのかは、「オプションとバイナリーオプションの違い」の回で、図とともにさらに詳しく取り上げます。
STOP 02 · THE OVER-THE-COUNTER ERA
銀行たちの密室、「店頭」の時代
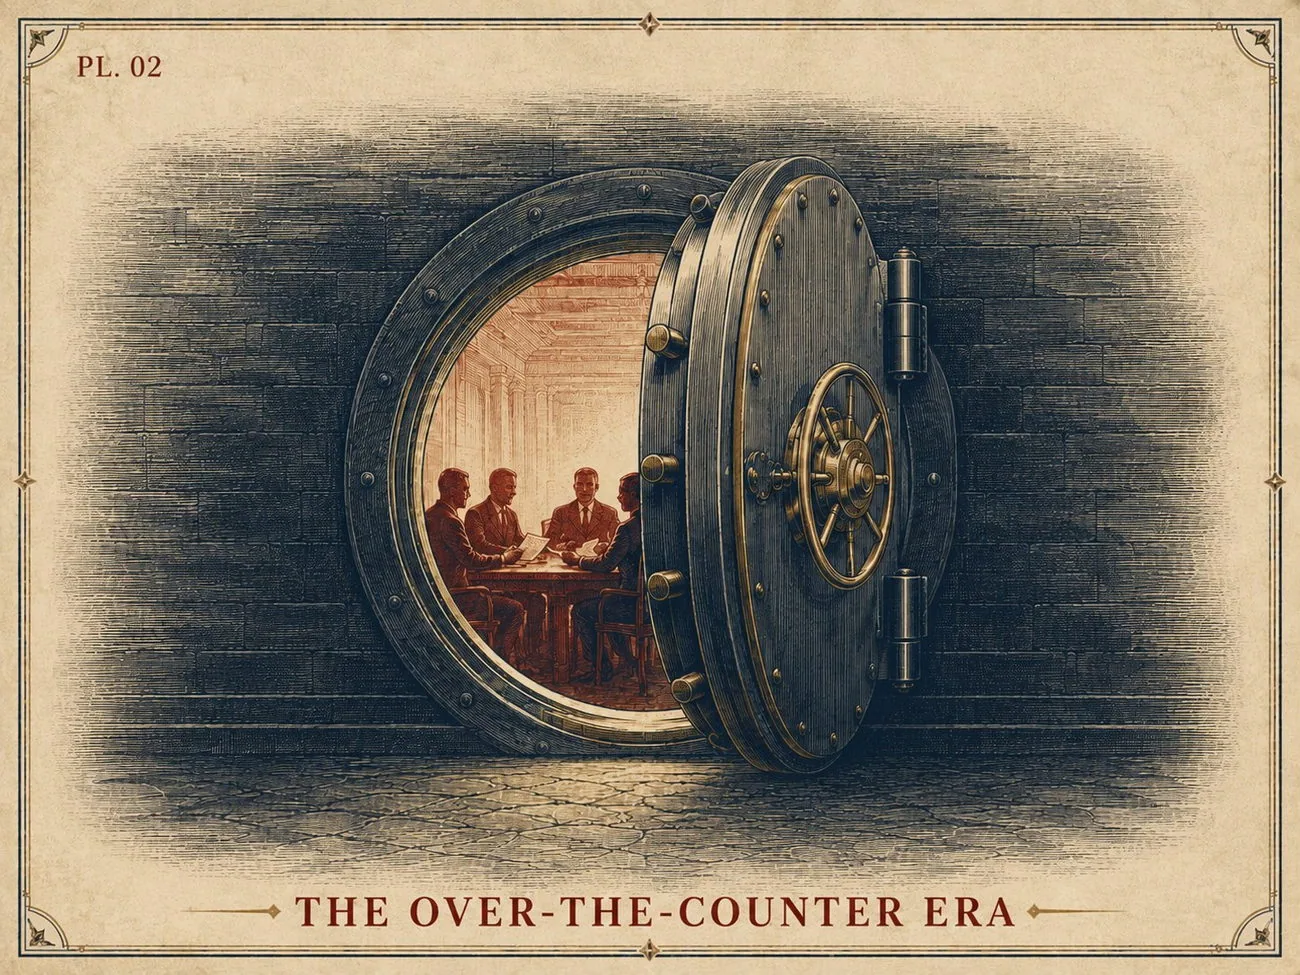
理論が整理されたからといって、すぐに誰もが買える商品になるわけではありません。1990年代から2000年代初頭にかけて、バイナリーオプション(デジタルオプション)は主に店頭取引(OTC、over-the-counter)市場でやり取りされていました。店頭取引とは、公開された取引所を通さずに、銀行や機関投資家のような当事者どうしが直接条件を取り決めて契約する方式をいいます。
この時期のバイナリーオプションは、銀行やヘッジファンド、大口投資家の道具でした。「為替レートが特定の水準を超えたらいくら支払う」といった仕立ての契約として、リスクを相殺したり(ヘッジ)、特定のシナリオに賭けたりするために使われました。結果がはっきり定まる単純な構造のため、複雑な商品を組み立てるブロックとしても重宝されました。銀行の側から見ても、「ある条件が満たされれば正確にいくら」と値の定まる契約は、抱えたリスクを明確に計算し管理するうえで便利だったのです。ただし、それは扉の内側の話にすぎず、ふつうの方にはこの部屋へ入る鍵がありませんでした。
バイナリーオプションの次の旅程は、まさにこの鍵を一般の方々に配ろうとした二つの地域の物語です。ひとつはイギリス、もうひとつはアメリカです。
STOP 03 · LONDON · UNITED KINGDOM
ロンドン、スプレッドベッティングの国
最初の大衆的な停留所はイギリス、正確には1974年のロンドン金融街です。物語の主人公はスチュアート・ウィーラー(Stuart Wheeler)。当時のイギリスでは、個人が投資目的で金を直接売買することが事実上閉ざされていました。ウィーラーは、金を実際に所有せずに価格の上げ下げだけに賭けられるようにする案を思いつき、六人の友人から3万ポンドの出資を受けて会社を設立します。金を倉庫に積み上げなくても金価格の変動に参加できるようにした、当時としてはかなり新しい発想でした。
会社名のIGインデックス(IG Index)は「投資家の金指数(Investors Gold Index)」の略です。小さな着想から出発したこの会社は、のちに世界的な金融トレーディンググループへと成長します。今日のIGグループです。
結果が「勝ち/負け」だけで分かれる単純な賭けではなく、どれだけ(金の価格、指数、さらにはサッカーの試合のコーナーキックの数まで)予想より上または下に動いたかに賭け、その幅に応じて損益が決まる方式です。ウィーラーは「スプレッドベッティングの祖父」と呼ばれることもありました。
イギリスが重要な理由はここにあります。この国には「イエスかノーかの結果に決まった金額を賭ける」という発想が自然に育つ文化的な土壌がありました。加えてイギリスではスプレッドベッティングが投資ではなく「ベッティング」に分類され、税制面での利点まであったことが、この方式が急速に根づく後押しとなりました。IGをはじめとする各社は、のちにこの流れを受けてバイナリーベッティングの形の商品を個人のお客様に提供し、それがバイナリーオプションが一般に近づいたヨーロッパ側の通路となりました。
イギリスがヨーロッパ式の「通路」だったとすれば、太平洋の向こうではまったく異なる方式の実験が進んでいました。インターネットで小口投資家に直接扉を開いた取引所、そして2008年にバイナリーオプションがついに制度の内側へ上がった決定的な瞬間です。旅の後半は第2話へ続きます。
停留所4 — カリフォルニア、小口投資家のための取引所(HedgeStreet)。停留所5 — 2008年、制度の内側へ入った分水嶺(アメックス・CBOE・NYSEアメックス)。そして、最初の五つの問いへの最終的な答え。
参考資料 · SOURCES
- 米国証券取引委員会(SEC)および連邦官報(Federal Register):アメックス固定収益オプション(FRO)上場に関する規則提出・承認文書(2007〜2008)、ファイル番号 SR-Amex-2008-38 ほか
- 米国商品先物取引委員会(CFTC)提出文書、およびナデックス(Nadex)・ヘッジストリート関連の取引所記録
- MarketsWiki「Binary options」/「North American Derivatives Exchange (Nadex)」項目
- M. Rubinstein & E. Reiner, “Unscrambling the Binary Code,” Risk Magazine 4 (1991)
- IGグループおよびスチュアート・ウィーラーに関する報道記録(MoneyWeek、Financial Times ほか)
本コンテンツは歴史・教育を目的とした情報提供であり、特定の商品の投資勧誘や収益の保証ではありません。