バイナリーオプションの誕生(後編)
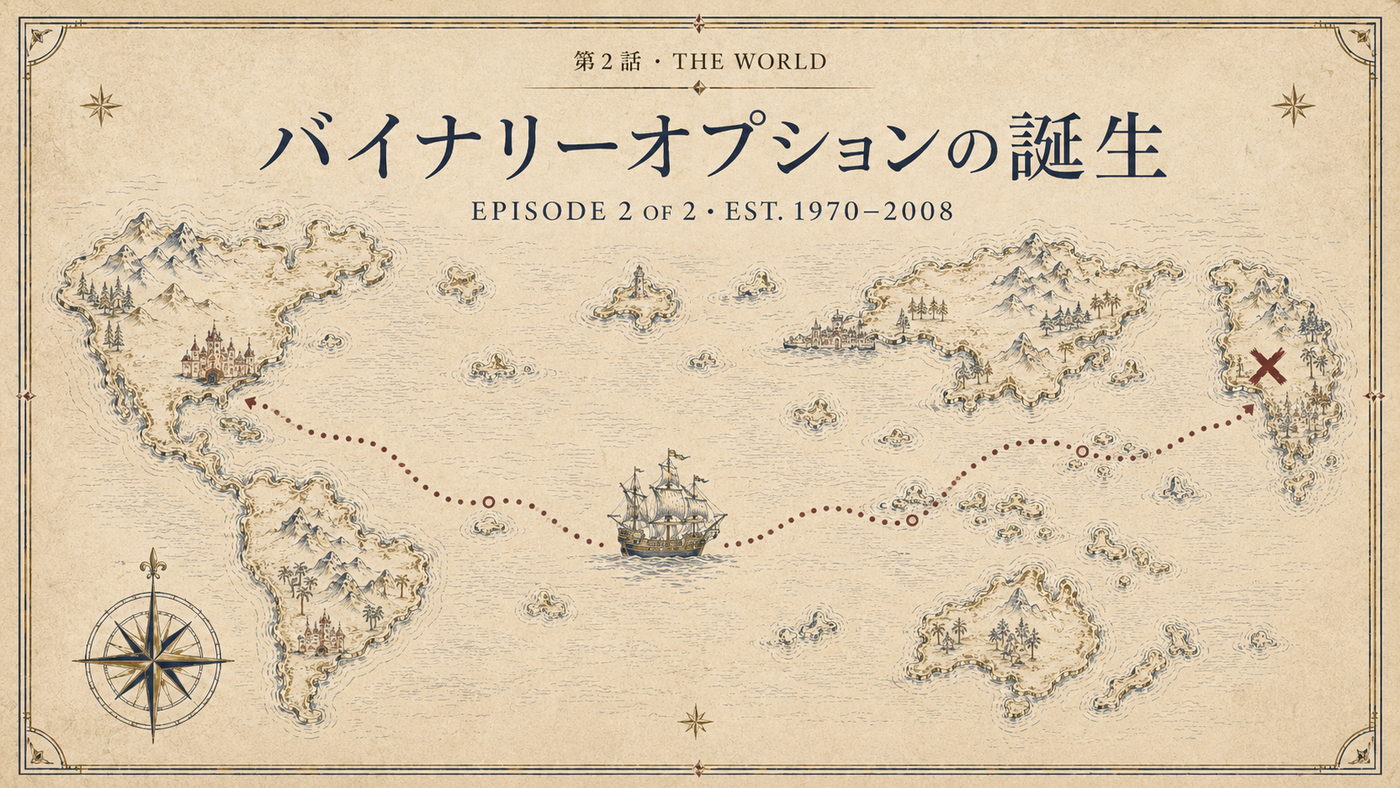
第1話では、バイナリーオプションという「概念」がどう生まれたのかを追いかけた。オプション理論という根から芽吹いたアイデアは、銀行や機関投資家が取引する店頭市場を経て、イギリスのスプレッドベッティング文化を通じて、初めて大衆へ広がり始めた。第2話では、その概念がどのように海を渡って一般の人々の手に渡り、ついに制度の内側にある取引所へと上場するに至ったのか――旅の後半をたどっていく。
これまでの旅 · PREVIOUSLY (STOP 01–03)
- 01・オプション理論 ― 満期に基準を超えれば固定金額、超えなければゼロ。この「キャッシュ・オア・ナッシング」構造はオプション理論の古くからの一部であり、1991年にルビンスタインとライナーが価格公式を整理した。
- 02・店頭の時代 ― 1990~2000年代、バイナリーオプションは銀行や機関投資家が直接条件をすり合わせるオーダーメイドの店頭(OTC)契約としてやり取りされていた。一般の人にはこの部屋に入る鍵がなかった。
- 03・ロンドン ― 1974年、スチュアート・ウィーラーがIGを立ち上げてスプレッドベッティング事業を始め、「イエス/ノーの結果に決まった金額を賭ける」という発想が大衆の間に根づいた。
STOP 04 · CALIFORNIA · UNITED STATES
カリフォルニア、個人投資家のための取引所
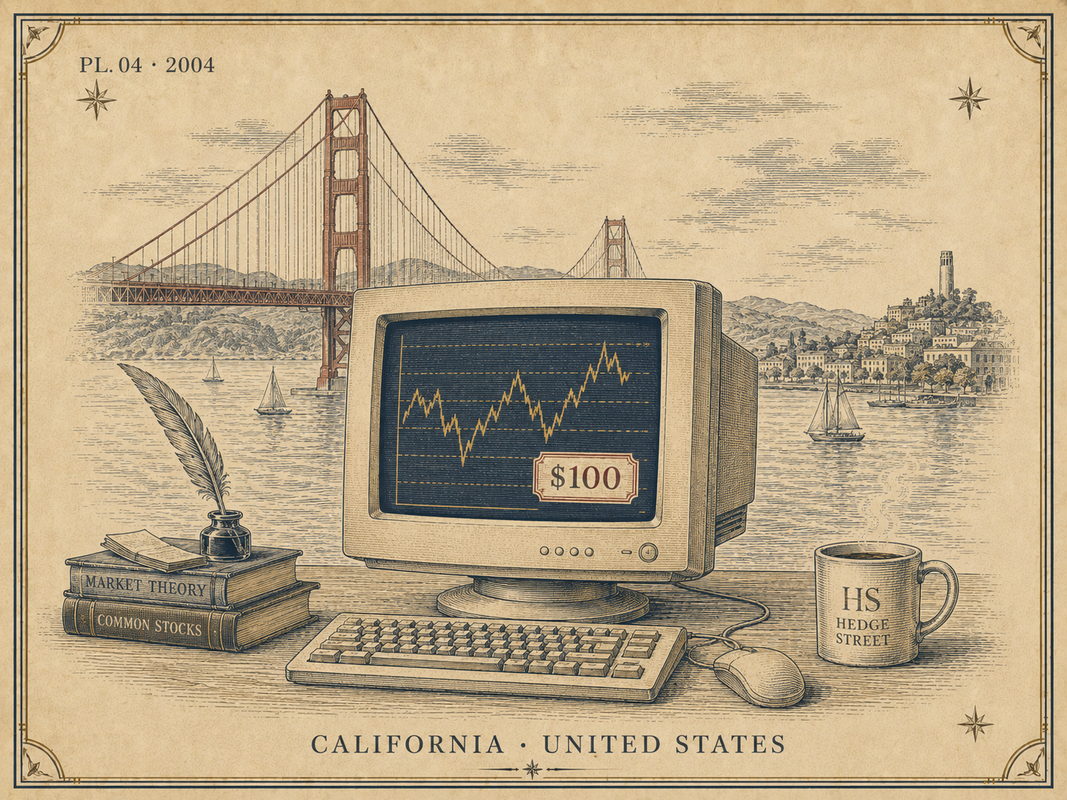
同じ時期、地球の反対側ではまた別の実験が進んでいた。舞台はアメリカ・カリフォルニア州サンマテオ、時は2004年。ジョン・ナフェ(John Nafeh)という人物が立ち上げた会社、ヘッジストリート(HedgeStreet)が主人公だ。彼は、人々が株式投資に目覚めたのと同じように、「日常のリスク」にも備えたいと思うはずだと考えた。ガソリン価格が上がるリスク、住宅価格が揺らぐリスク、金利が跳ねるリスクといったものだ。株式市場の中だけにあった「リスクを売り買いする」道具を、一般の人々の生活の中へと引き下ろそうとする試みだった。
ヘッジストリートは、米国商品先物取引委員会(CFTC)の規制を受ける、インターネットを基盤とした個人向けデリバティブ取引所としては初の事例として記録されている。CFTCは先物・商品デリバティブ市場を監督するアメリカの連邦機関だ。
ナフェは、この見慣れない商品を説明するために「ヘッジレット(hedgelet)」という言葉まで作った。1契約あたり100ドルといった少額で、損失が預けた金額以上に膨らまないようリスクをあらかじめ固定した仕組みだった。負けても最初に賭けた金額までしか失わないよう上限を設けてあったため、初心者でも負担の大きさをつかみやすかった。結果が二つに分かれるバイナリー型を、個人投資家向けに磨き上げて世に送り出したのである。
ただ、時代を先取りしすぎたのだろうか。ヘッジストリートは十分な利用者を集められないまま、2007年末に事業を畳んだ。まさにこのとき、舞台裏で第1話に登場したイギリスのIGグループが動く。IGは約290万ポンド(当時のレートで約600万ドル)でヘッジストリートを買収して立て直し、2009年にこの取引所をナデックス(Nadex、北米デリバティブ取引所)という名で再び開いた。ロンドンのスプレッドベッティングの遺伝子と、カリフォルニアの個人向け取引所の実験が、一つの会社の中で出会った瞬間だった。後にナデックスは、アメリカで監督当局の規制を受ける代表的な個人向けバイナリーオプション取引所としての地位を確立する。
STOP 05 · THE WATERSHED · 2008
2008年、制度の枠組へと入った転換点
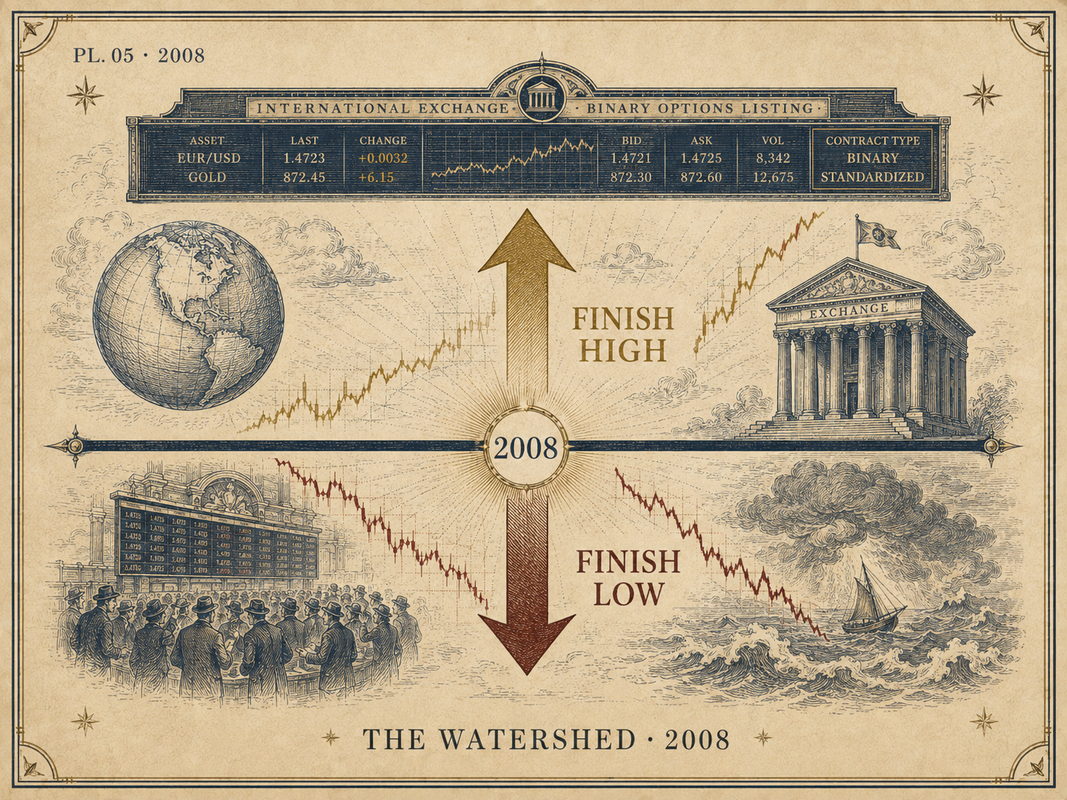
旅の最後の停留所は、特定の場所ではなく一つの「年」だ。2008年、バイナリーオプションが正式に制度の枠内へと組み込まれた大きな転換点である。それまでの停留所ではバイナリーオプションは先物・商品系(CFTC管轄)だったが、2008年の出来事は証券取引所という舞台で起きた。ここで監督を担うのは米国証券取引委員会(SEC)である。取引所に上場するということは、標準化された条件のもとで取引され、清算機関が決済を保証し、監督当局の監視下に置かれるということである。
まず2007年、オプション取引の清算(取引後の決済を担う手続き)を担当するオプション清算機関(OCC)が、バイナリーオプションを扱うための規則変更を提案し、SECが2008年、キャッシュ・オア・ナッシング型バイナリーオプションの上場を承認した。
最初に扉を開いたのはAMEX(アメリカン証券取引所)だった。2008年5月、AMEXはヨーロッパ型のキャッシュ・オア・ナッシング型バイナリーオプションを上場した。この商品には固定リターン・オプション(FRO)という名がつけられ、満期に基準を上回れば100ドルを支払うコールは「フィニッシュ・ハイ」、下回れば100ドルを支払うプットは「フィニッシュ・ロー」と呼ばれた。1カ月後の6月には、世界最大級のオプション取引所であるシカゴ・オプション取引所(CBOE)がこれに続いた。
ここでもう一つ名前が登場する。NYSE Amexだ。奇しくもまさにその2008年、AMEXはNYSEユーロネクストに買収され、「NYSE Amex」という看板に再編された。その結果、AMEXが世に送り出したばかりのこれらのバイナリーオプションは、自然とNYSE Amexという名前の下で取引されるようになった。銀行の密室で交わされたオーダーメイド契約が、ついに標準化された取引所商品へと上り詰めた瞬間である。
EPILOGUE · THE FIVE QUESTIONS, ANSWERED
では、誰がいつ作ったのか
これで冒頭の五つの問いに答えられる。バイナリーオプションを、たった一人の人物、たった一つの時点に特定するのは難しい。数多くの手を経て生まれたものだからだ。
いつ・どこで・誰が
概念は1970~90年代のオプション理論の中で育ち(ルビンスタインとライナーによる1991年の整理)、銀行や機関投資家の店頭市場で実務として磨かれた。イギリスではIGとスプレッドベッティング文化を通じて、アメリカではジョン・ナフェのヘッジストリートを通じて大衆に届き、2008年のAMEX(→NYSE Amex)とCBOEの上場によって制度の枠内へと入った。
なぜ作られたのか
大口投資家だけの専有物だったリスク管理の手段を、もっと小さく、単純で、損失が予測できる形にして大衆にも開放しようという、いわば防御的な動機から出発した。大きな資本がなくても、負担できる範囲だけを賭け、それだけしか失わないように設計しようという考え方だった。
既存のオプションからどう変わったのか
「どれだけ動いたか」という連続的な損益を、「超えたか・超えなかったか」という二択の固定損益へと単純化したところに始まる。複雑な計算の代わりに、「超えるか超えないか」という一点だけを残した形だ。
もちろん、この単純さは諸刃の剣でもある。結果がきっぱり二つに分かれる構造は、短時間で「全部かゼロか」に帰結しやすく、各国の監督当局は後に、個人投資家向けのバイナリーオプションを強く規制・制限するに至る。興味深いことに、2008年にCBOEが最初に打ち出したバイナリーオプションは関心の薄さからしばらく姿を消していたが、2026年に入って再び上場を目指す動きも見られている。
第3話では太平洋を渡り、バイナリーオプションがなぜあれほど急速に広まり、なぜ数多くの国で規制の対象となったのか、その光と影を追いかける。
「バイナリーオプションとは?」・「オプションとバイナリーオプションの違い」
参考資料 · SOURCES
- 米国証券取引委員会(SEC)および連邦官報(Federal Register):AMEXフィックスト・リターン・オプション(FRO)上場に関する規則提出・承認文書(2007~2008)、ファイル番号SR-Amex-2008-38ほか
- 米国商品先物取引委員会(CFTC)提出文書、およびNadex(ナデックス)・HedgeStreet関連の取引所記録
- MarketsWiki、「Binary options」 / 「North American Derivatives Exchange (Nadex)」 項目
- M. Rubinstein & E. Reiner, “Unscrambling the Binary Code,” Risk Magazine 4 (1991)
- IGグループおよびスチュアート・ウィーラー関連の報道記録(MoneyWeek、Financial Timesほか)
本コンテンツは歴史・教育目的の情報提供であり、特定商品への投資勧誘や利益を保証するものではありません。