バイナリーオプションはどう広まり、どうやってルールを持つに至ったのか?
シーン ― 高度を上げながら
これまで二度の旅で、私たちは一つの商品が生まれる過程をたどってきた。ロンドンのオンライン市場で、カリフォルニアの小さな取引所で、そして2008年、制度の内側の扉の前で。ところが、その扉をくぐった途端、物語の舞台は一気に広がる。この商品は一つの国にとどまらなかった。インターネットに乗って大西洋と太平洋を渡り、わずか数年で世界中に広まったのだ。ところが拡散のスピードは、ルールが整うスピードよりもずっと速かった。その時間差の中で、さまざまなことが起きる。世界各地の監督当局が相次いでルールと保護装置を築き始めたのも、そのためだ。
今回の旅は、特定の都市に降り立つ代わりに、一つの問いを胸に高度を上げ、その全体の地形を見下ろす。この商品はなぜこれほど速く広まり、世界はどのようにそれに見合ったルールを整えていったのか。あらかじめ言っておくと、この物語の核心は商品そのものの善悪ではなく、急速に広がった市場がルールを整えていく「過程」にある。
今回の旅の核心的な問い
- 何がこの商品を、あれほど速く、あれほど広く広めたのか?
- 拡散がルールより速かったその隙間で、何が起きていたのか?
- なぜ多くの国がほぼ同時にルールを整え始めたのか?
- 世界の対応は一つだったのか、それとも分かれたのか?
- 問題の根は商品そのものだったのか、それともその商品が置かれた環境だったのか?
まず、用語をもう一度手に取って
本格的に出発する前に、検索からたどり着いた方のために一つだけおさらいしておこう。バイナリーオプションとは、「上がるか、下がるか」のように二つに一つの結果に賭ける契約だ。満期に条件を満たせばあらかじめ決められた金額を受け取り、満たさなければ受領額はゼロとなる。受け取るか(all)、受け取らないか(nothing)。損益の大きさが最初から決まっているのが特徴で、この単純な構造こそが、この先で見るように拡散の出発点となる。
急速な拡散 ― 何がこの商品を広めたのか
まず拡散の理由から見ていこう。第一の理由は単純さだった。複雑なオプション理論を知らなくても、画面上の二つのボタンのどちらかを押すだけでよかった。上がるか、下がるか。得られる金額と失う金額は、最初から画面に表示されていた。これ以上参入障壁を下げるのは難しいほどだった。
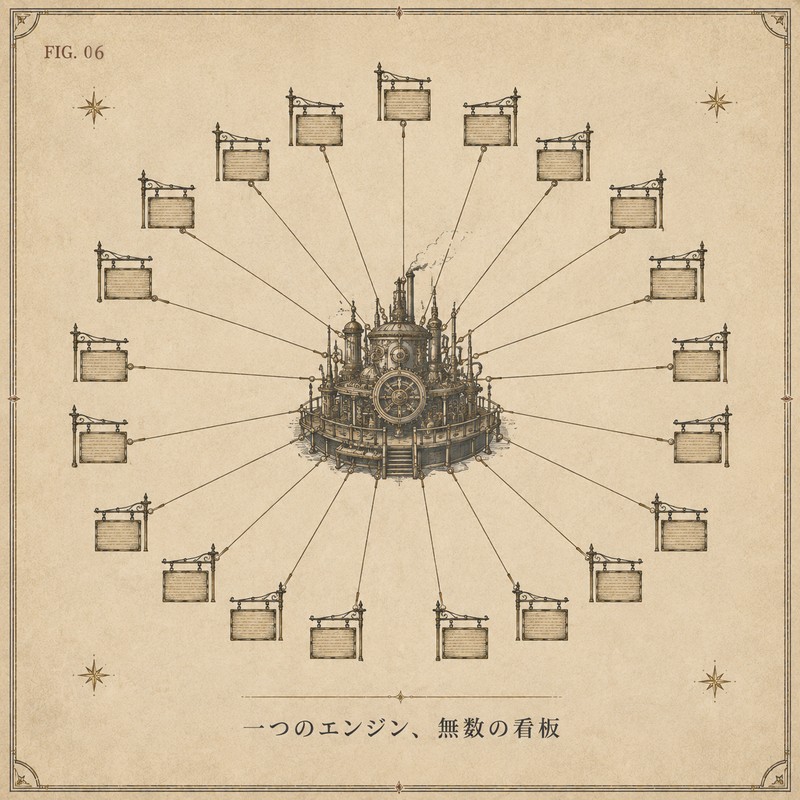
第二の理由はインターネットだった。物理的な仲介業者も大きな資本も必要とせず、世界中どこからでもアクセスできた。ここに「ホワイトレーベル」という仕組みが拡散に火を注いだ。ある一社が取引プラットフォームを作っておけば、数多くのブランドがそれを借りて自社の看板だけを掲げて営業できたのだ。一つのプラットフォームの上に数多くのブランドが展開されることで、市場は短期間で爆発的に膨れ上がった。
第三の理由は攻撃的なオンラインマーケティングだった。登録ボーナス、素早い利益を匂わせる広告、検索やSNSを通じた集客などだ。「少ない資金で、誰でも、今すぐ」というメッセージが国境を越えて瞬く間に広まった。
問題は、この三つの力によって商品が広まるスピードは、各国のルール整備のスピードよりもはるかに速かったことだ。市場はすでに世界中に広まっていたのに、それを扱うルールはまだほとんどの国に存在しなかった。この「時間差」こそが、次の物語の舞台となる。
ルールより速かった拡散 ― その隙間に入り込んだもの
ルールのない空間は、ただ空っぽのままではなかった。大きく分けて二種類の問題が、その隙間に入り込んだ。一つは構造に起因する問題であり、もう一つは明白な犯罪だった。
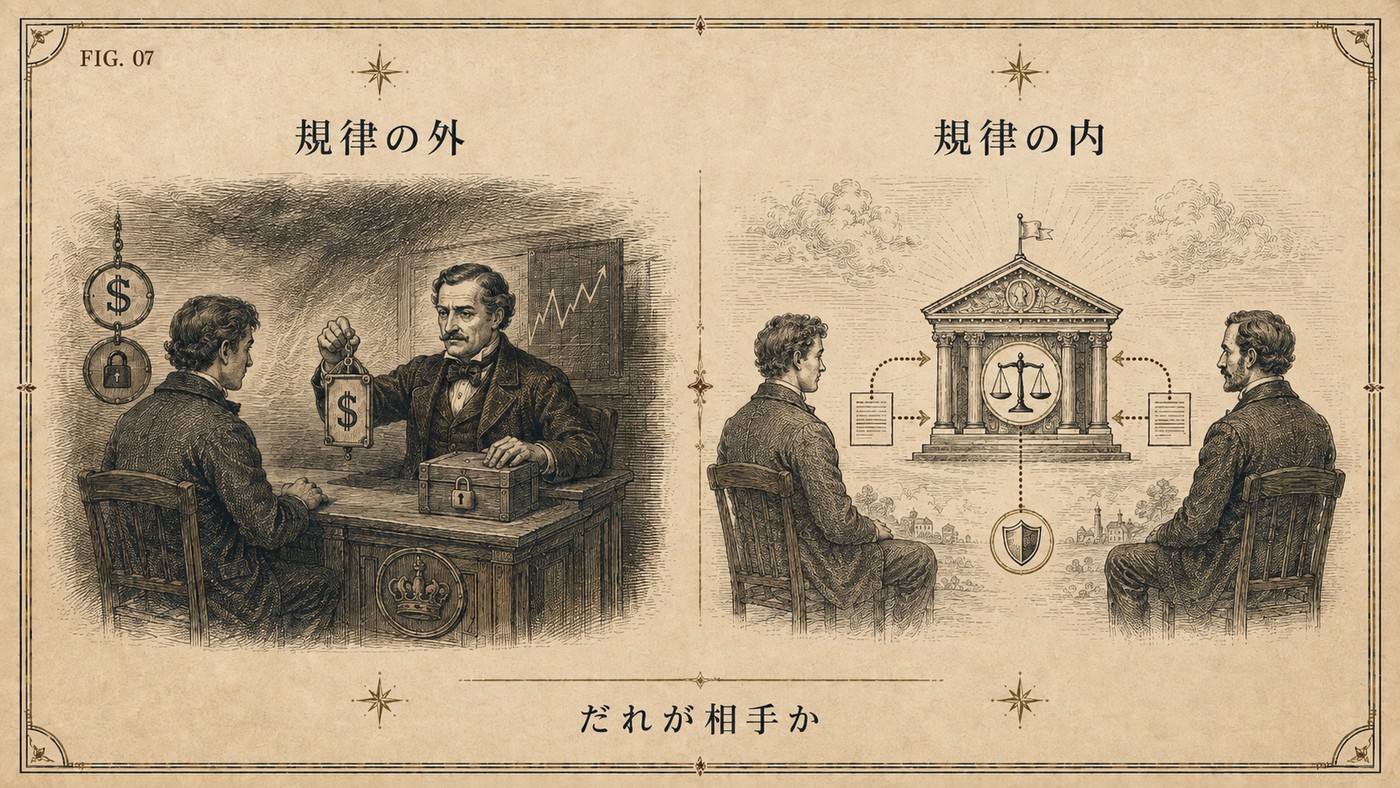
まず構造の問題だ。規制の外で営業していた多くのオフショア業者は、取引所を通さず顧客と直接取引していた。業者自身が顧客の取引相手でありながら、プラットフォームも価格も出金までも握っているケースがあり、こうした配置では顧客が損をするほど業者が得をするという利益相反が生まれる。ここで重要なのは、これが「バイナリーオプション」という商品固有の問題ではなく、「誰が取引相手になるか」という構造の問題だという点だ。取引所で匿名の他の参加者と取引する構造であれば、こうした利益相反は生じない。
こうした環境の中で、個人顧客の成績は芳しくなかった。ある監督当局が自国の個人向け取引を調査したところ、顧客の約80%が損失を出していたことが分かった。この数値は、後に多くの国が消費者保護装置を導入する根拠の一つとなる。
隙間に入り込んだ二つ目の問題は、構造を超えた明白な詐欺だった。規制の手が届かないオフショアという性質と、先に見たホワイトレーベル方式は、悪意を持つ者たちにとっても好都合な道具だった。2016年、イスラエルのあるメディアの調査報道が、テルアビブ一帯に根を張っていた巨大な詐欺組織網の実態を暴いた。彼らは正規の業者を装って世界中の被害者に電話をかけ、操作されたプラットフォーム上で出金を阻むという手口で金を巻き上げた。特定の商品自体の問題というより、商品の名を借りた組織的犯罪だったわけだ。イスラエルは2017年、この産業自体を法律で禁止し、多くの国の捜査・監督当局が後を追ってこれらの組織を標的にした。(具体的な手口については、後の深掘り編で扱う。)
まとめると、この時期の問題は商品の本質ではなく、ルールが存在しなかった環境と、その隙間に入り込んだ一部の業者・犯罪組織に起因していた。そして、まさにこれらの問題こそが、世界にルールと保護装置を築かせるきっかけとなる。次はその対応を見る番だ。
世界の対応 ― ルールが定着するまで
2010年代後半、多くの国の監督当局がほぼ同時に、個人向けバイナリーオプションにルールを適用し始めた。その対応は一つではなく、大きく三つの道筋に分かれた。興味深いのは、三つの道すべてが狙いを定めたのが商品の名前ではなく、先に見た「構造」だったという点である ― 誰が相手なのか、どれほど速いのか、どれほど透明なのか。
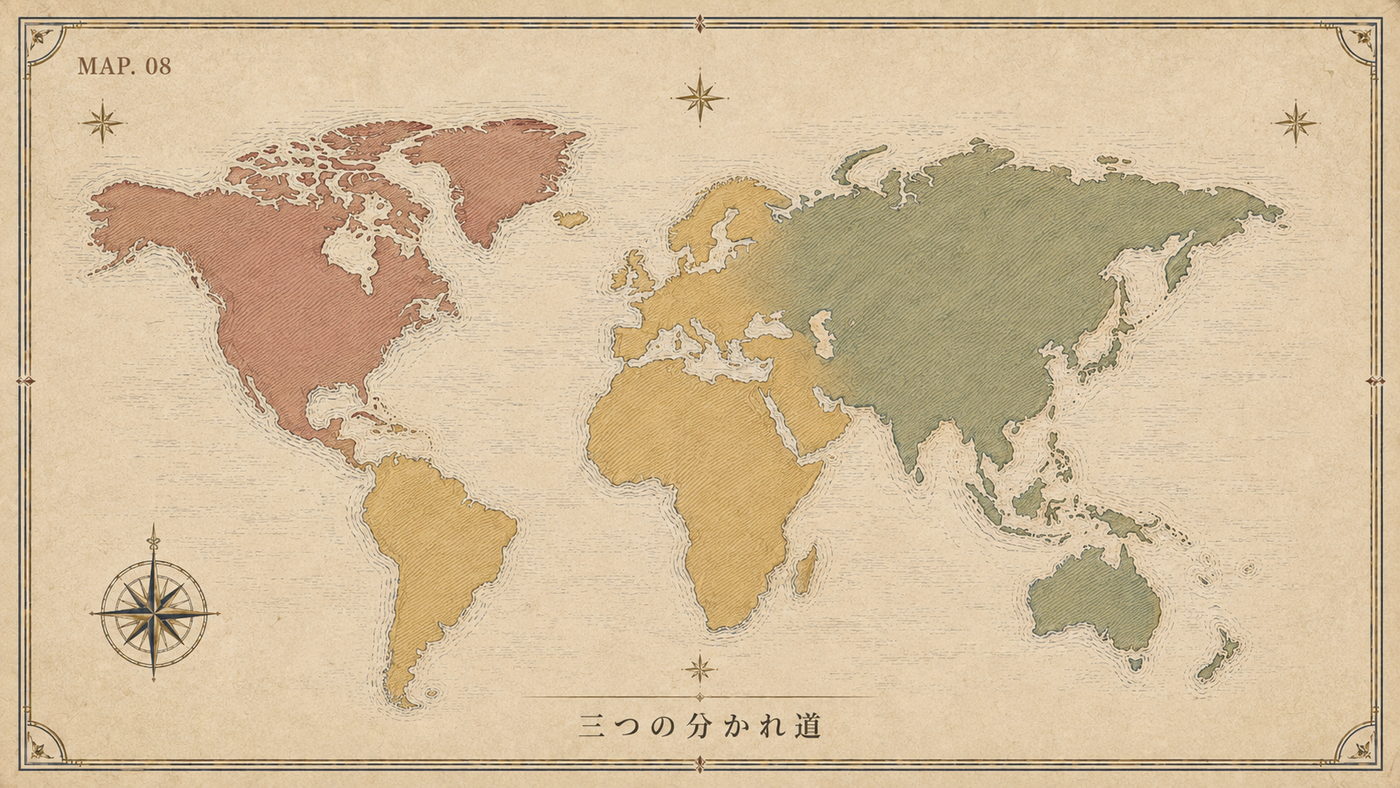
一つ目は、個人向け販売を制限または禁止する道だった。ルールを守るのが難しい形で売られていた商品を個人向け市場から引き上げるやり方で、イスラエルが先陣を切り、ヨーロッパやイギリス、オーストラリアなどが後に続いた。
もう一つは、商品を監督の目が届く登録済みの取引所の中に取り込む道だった。アメリカがこの方向を選んだ。業者が顧客の直接の取引相手となる構造を避け、取引所を介して取引することで、先に見た利益相反の構造そのものを取り除いたのである。
さらにもう一つは、禁止も放置もせず、いくつものルールをかぶせて危険な部分を抑え込む道だった。たとえば、規制当局が賭博性が強いと見た超短期(数十秒~数分)の反復取引を防ぐために「最低満期」のようなルールを設けるやり方だ。日本がこの道を代表する。
この三つの道がそれぞれどんなルールと事情を抱えているかは、これから国ごとに降り立ちながら一つずつ見ていく。今確認しておきたいのは大きな絵だ。世界のルールは、商品をなくすためというより、それが安全に取引されうる「構造」を作るために築かれたという点である。
旅を終えて
ここで冒頭の問いに戻る。問題の根は商品そのものだったのか、それともその商品が置かれた環境だったのか。今回の旅の答えは、後者に近い。急速に広まった商品がルールより先を行き、その隙間に構造的な利益相反と一部の犯罪が入り込み、世界はそれに応じてルールを築いた。この時期の本当の物語は、「危険な商品」の物語ではなく、「ルールを整えていく市場」の物語だったというわけだ。
高度を上げて全体の地形を見渡したので、私たちはもう一度降りていく準備ができた。ただしその前に、一つ根本的な問いを押さえておきたい。そもそも「上がるか/下がるか」といった契約に、どうやって値をつけることができたのだろうか? 次の旅では少し一息ついて、この商品を「計算可能なもの」に変えた人々に会いに行く。
損益構造があらかじめ決まっているということと、リスクが低いということは別問題である。予測が外れれば、取引に使った金額の全部、あるいはその大部分を失う可能性がある。また、本記事の規制に関する記述は2026年7月時点のものであり、個人向けバイナリーオプションの扱いは管轄ごとに異なり、時点によっても変わる。
旅の途中で押さえる用語
- バイナリーオプション ― 「上がるか/下がるか」のように二つに一つの結果に賭ける契約。満期に条件を満たせば決まった金額を、満たさなければゼロを受け取る(all-or-nothing)。
- 店頭市場(OTC) ― 取引所を通さず、金融会社と取引相手が条件を直接取り決めて契約を結ぶ市場。
- 個人投資家 ― 機関投資家ではなく、個人として投資を行う人。
- ホワイトレーベル ― 一つの業者が作った取引プラットフォームを、複数のブランドが自社の名称で利用する仕組み。
- 商品介入(権限) ― 監督当局が特定の金融商品の販売を制限または禁止できる権限。
表1. ルールの外の構造とルールの中の構造 ― 問題の源は商品ではなく構造だった
| 区分 | ルールの外(オフショア・無登録)構造 | ルールの中(取引所など)構造 |
|---|---|---|
| 取引相手 | 業者自身が直接相手になることもある | 取引所が買い手・売り手を仲介 |
| 価格・約定 | 業者が統制できる余地 | 市場ベース・開示 |
| 出金・資金 | 紛争・拒否の事例が発生 | ルール・保護装置を適用 |
| 監督 | 監督の死角 | 監督当局による規律 |
| 消費者保護 | 脆弱 | 制度的根拠を整備 |
そもそも「上がるか/下がるか」といった契約に、どうやって値をつけることができたのか? パノラマから少し降りて、この商品を「計算可能なもの」に変えた人々に会う ― 第4話「価格を計算した人々」。1900年、パリのある博士論文から始まる物語だ。
参考資料 · SOURCES
- オーストラリア監督当局(ASIC)による個人向けバイナリーオプション損失調査(個人顧客の約80%が損失)および商品介入関連の発表(asic.gov.au)
- イスラエルの詐欺組織網に関するThe Times of Israelの調査報道(2016年)、および米国SEC・司法省・CFTCによる後続の措置・制裁
- ヨーロッパ(ESMA)・イギリス(FCA)・オーストラリア(ASIC)などによる個人向けバイナリーオプション規制の発表
- CFTC「Beware of Off-Exchange Binary Options」案内(cftc.gov)
- 日本の金融庁(FSA)・日本金融先物協会(FFAJ)によるバイナリーオプション規制(概観)
国別の具体的な規制内容・時期については、第5話以降の国別編で一次/公式資料により詳しく確認する。詐欺被害の規模などの推定値は、本文中に推定であることを明記した。 本コンテンツは歴史・教育目的の情報提供であり、特定の商品への投資勧誘や利益を保証するものではありません。規制・現状に関する記述は2026年7月時点のものです。
この歴史の背景にある用語と仕組みはバイナリーオプションとはに、日本国内でハイローオーストラリア終了後に何が起きたかはハイローオーストラリア終了後の選択肢にまとめています。