日本と世界はバイナリーオプションをなぜこれほど違う形で扱ったのか?
シーン ― 国境を越えると顔が変わる
同じ商品が国境を一つ越えると、まるで違う顔になる。イギリスでは個人向け販売が禁止されている。アメリカでは「必ず登録された取引所の中でだけ」取引されるよう囲い込まれている。そして日本では――禁止も放置もせず――幾重ものルールをかぶせて「飼い慣らした」まま残されている。同じバイナリーオプションなのに、なぜこれほど違うのか。今回の旅はこの分かれ道の理由をたどりながら、特に日本の選択を真ん中に据えて世界地図を描いてみる。(規制に関する記述はすべて2026年7月時点のものである。)
今回の旅の核心的な問い
- なぜ2010年代後半、世界はほぼ同時にバイナリーオプションにルールを設けたのか?
- 何が国ごとに異なる選択を生んだのか?
- アメリカ・ヨーロッパ・イギリス・イスラエル・オーストラリアはそれぞれどう対応したのか?
- 日本はなぜ「禁止」ではなく「規制」を選び、そのルールとは何なのか?
- 結局、これらの商品を分けた本当の境界線とは何だったのか?
分かれ道の根 ― 第3話から続けて
第3話で私たちは大きな絵を見た。ルールより速く広まった商品、その隙間に入り込んだ構造的な利益相反と一部の詐欺、後から築かれたルール群、そしてその対応が大きく三つの道――個人向け禁止、取引所限定、飼い慣らし――に分かれたということ。今回はその三つの道を、国ごとに降り立ちながら詳しく見ていく。(詐欺産業の実態と米国規制の具体的なメカニズムは、それぞれ別の深掘り編で扱う。)
道その一:個人向け市場から消し去る
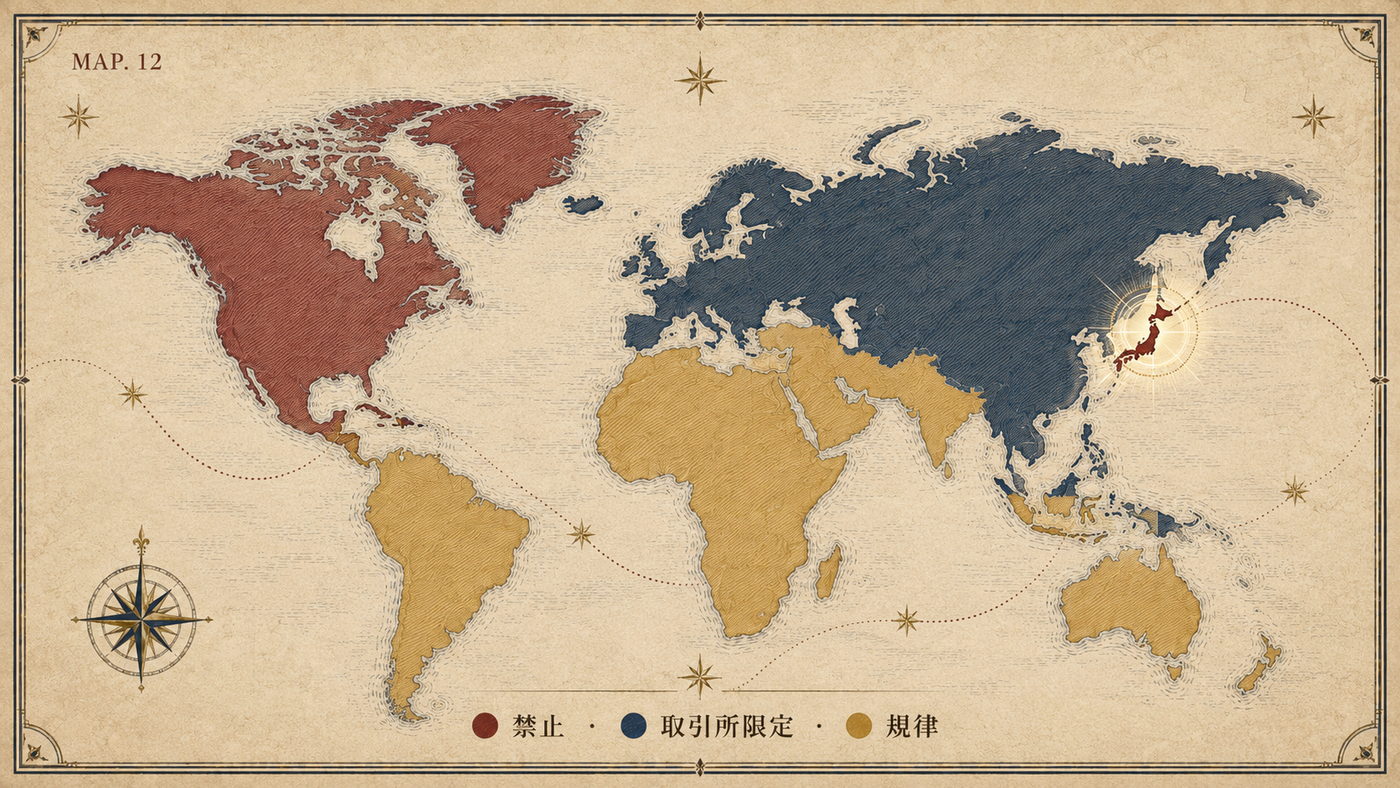
最初の道は、個人向け市場から商品をまるごと引き上げることだ。イスラエルが最も早く、最も強く動いた。自国が詐欺産業の震源地だっただけに、2017年の国会立法により国内はもとより、海外の顧客を相手にした販売までも禁止した(2018年1月施行)。震源地から世界へ出ていく通路そのものを塞いだわけである。
ヨーロッパでは欧州証券市場監督局(ESMA)が2018年、個人向け販売を一時的に禁止し、加盟各国がそれぞれ恒久的な措置を導入すると(例:フランスAMFによる2019年の恒久禁止)、この一時禁止は2019年に終了した。イギリスの金融行為規制機構(FCA)は2019年、個人向けバイナリーオプションを恒久的に禁止したが、証券化された形態まで含めるなどESMAより範囲が広かった。オーストラリア証券投資委員会(ASIC)は2021年5月、個人向け販売を禁止した。調査で個人顧客の約80%が損失を出していたことが根拠となり、この禁止は2031年10月まで延長された。
道その二:取引所の中へ
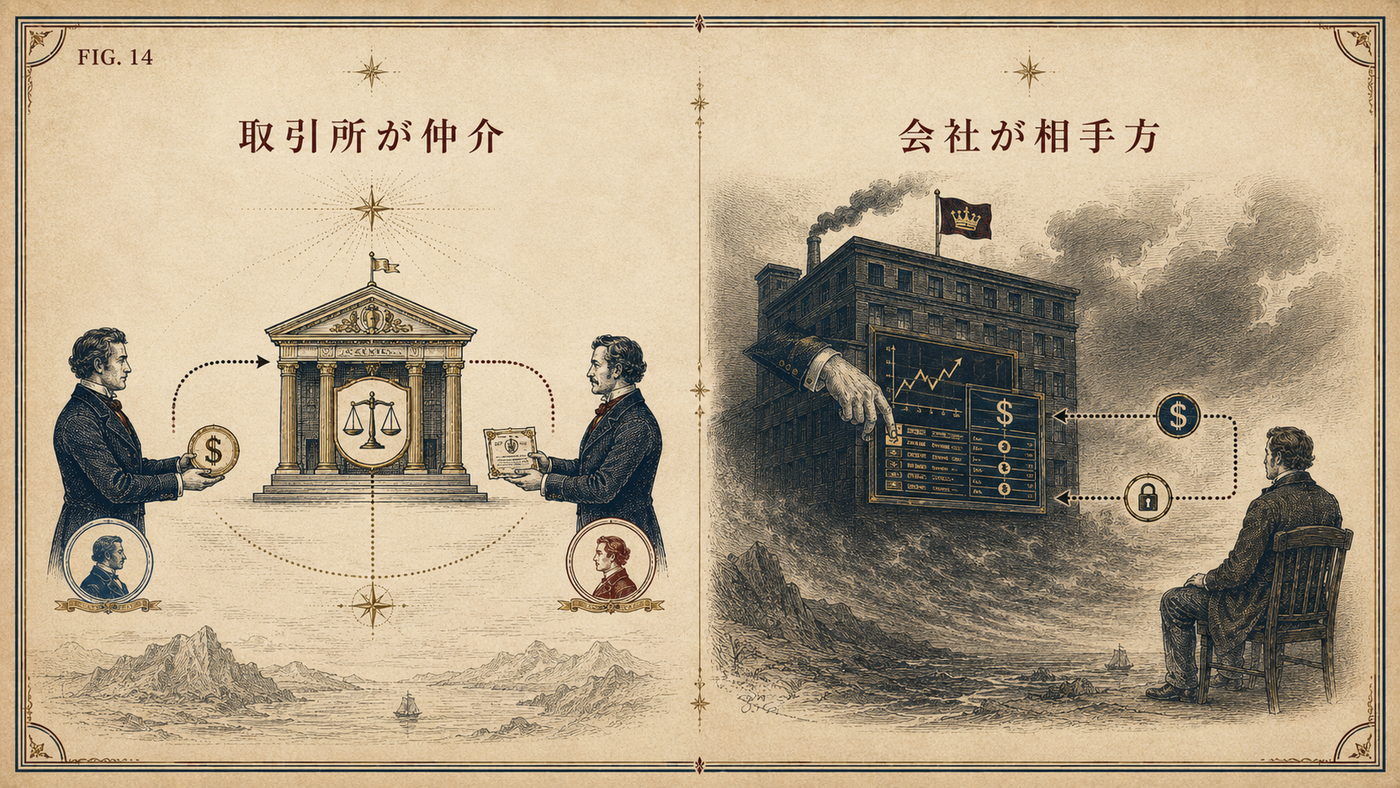
二つ目の道は、商品をなくす代わりに、監督の目が届く取引所の中に取り込むことだ。アメリカがこの方向である。個人向けバイナリーオプションは登録された指定契約市場(DCM)でのみ取引でき、その外は違法となる。こうすることで、第3話で見た「会社が取引相手になる」構造が、取引所による仲介へと置き換えられる。(アメリカがなぜよりによってこの道を選んだのかは、別の深掘り編で扱う。)
道その三:飼い慣らして残す ― 日本
そして、この旅の中心である日本だ。日本は禁止ではなく「飼い慣らし」を選んだ代表的な国である。2013年から自主規制機関である日本金融先物協会(FFAJ)が、詳細なルールでバイナリーオプションを律してきた。要点はこうだ。第一に、契約の最低満期を約2時間に設定し、1分・30秒といった超短期取引を事実上封じた。第二に、登録ボーナスのような攻撃的な誘引を禁止した。第三に、価格・満期・支払条件を透明に開示させ、全財産を失う可能性があるというリスク警告を表示させた。これらすべては金融庁(FSA)の監督と金融商品取引法のもとで行われている。要するに日本は、商品を取り除く代わりに、詐欺性や賭博性を育てていた毒素――超短期・不透明・過剰マーケティング――をルールで抑え込むことで、商品を存続させたのである。完璧な解決策ではないが(一部の個人トレーダーはルールの外にあるオフショア業者へと流出することもある)、明確な一つの哲学ではある。
境界線 ― 何がこの三つを分けたのか
地図を描き終えてみると、各国の選択が商品の名前ではなく「構造」と「哲学」を狙ったものだったことが見えてくる。リスクの核心をなす成分は三つだった――超短期、会社が取引相手になる構造、不透明さ。ヨーロッパ・イギリス・イスラエル・オーストラリアは個人向けから商品を取り除き、アメリカは取引所の中に押し込んで「取引相手」の問題を是正し、日本は超短期・不透明という毒素をルールで抑え込んだ。結局、これらを分けた境界線は「バイナリーオプションかどうか」ではなく、「誰が取引相手で、どれほど速く、どれほど透明か」だったのである。
今も進行形 ― 予測市場
そして、この古くからの問いは今も進行中だ。2025~2026年の新しい争点は「予測市場(イベント契約)」である。カルシ(Kalshi)・ポリマーケットのようなプラットフォームは「ある出来事が起きるかどうか」を予測する契約を扱っており、これはバイナリーオプションと構造がまったく同じだ。アメリカではカルシはCFTCの規制を受ける取引所であり、2026年3月時点で累積イベント契約規模が500億ドルを超えた。すると、おなじみの論争が繰り返される。一部の州とニューヨーク州検察はこれを「イベント契約を装った賭博」と呼んで待ったをかけ(2026年にはアリゾナ州が刑事訴追にまで踏み切った)、連邦裁判所とCFTCはこれが取引所で取引される正式な商品だとして管轄権を守った。同じ構造をめぐって「金融か賭博か」「誰が監督するのか」を争うこの光景は、シリーズを通じて私たちが追いかけてきた、まさにあの問いの最新版なのだ。
旅を終えて
冒頭の問いに戻る。同じ商品が国ごとに違う顔をしていた理由は、商品そのものが違ったからではなく、各国が「何をリスクと見たか」が違っていたからだ。日本は飼い慣らして残し、多くの国は取り除き、アメリカは取引所の中に閉じ込めた。そして、あの古くからの問い――こうした「イエス/ノーの賭け」を世界はどう扱うべきなのか――は、今や「予測市場」という新しい名前を掲げて、再び動き出している。誕生からここまで、五度の旅の間、私たちが追いかけてきたのは一つの商品の歴史であり、それを飼い慣らそうとする世界の長い格闘だった。
本記事は2026年7月時点のものであり、規制は時点によって変わるため定期的な見直しが必要である。そしてもう一度言うが――損益構造があらかじめ決まっているということは、リスクが低いという意味ではない。予測が外れれば、使った金額の全部、あるいはその大部分を失う可能性がある。
旅の途中で押さえる用語
- バイナリーオプション ― 「上がるか/下がるか」のように二つに一つの結果に賭ける契約。条件を満たせば決まった金額を、満たさなければゼロを受け取る(all-or-nothing)。
- 指定契約市場(DCM) ― CFTCに登録された正式な取引所。アメリカでは個人向けバイナリーオプションはここでしか取引できない。
- 自主規制機関(FFAJ) ― 業界が自ら規則を作り、守らせる仕組みの機関。日本金融先物協会がバイナリーオプションのルールを定める。
- 商品介入(権限) ― 監督当局が特定の金融商品の販売を制限または禁止できる権限。
- 予測市場(イベント契約) ― ある出来事が起きるかどうかに予/否で賭ける契約。構造上バイナリーオプションと同じ。
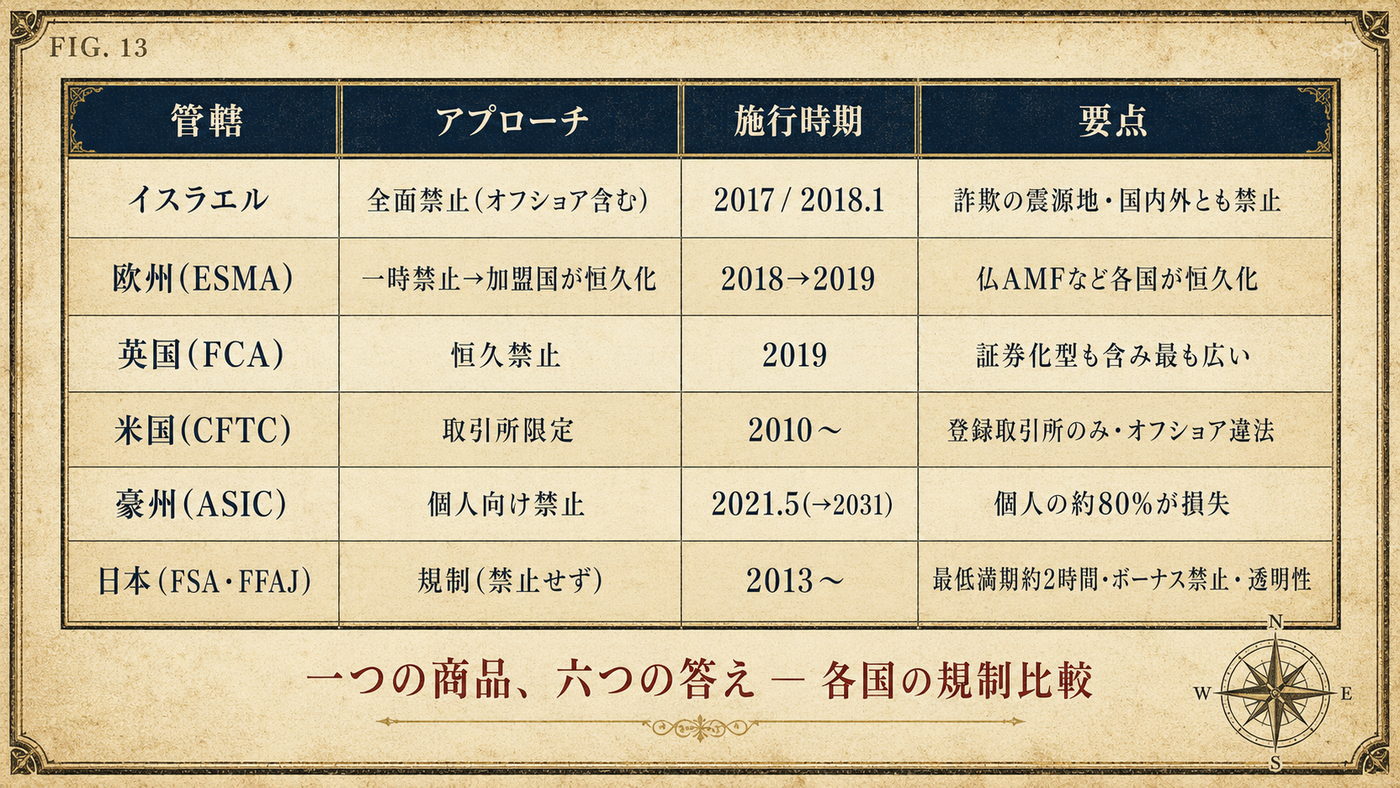
表1. 国別規制比較(2026年7月時点) ― 詳細な時期・ルールは各監督当局の発表を基準とする
| 管轄 | アプローチ | 施行時期 | 要点 |
|---|---|---|---|
| イスラエル | 全面禁止(オフショア含む) | 2017年立法 / 2018.1 | 詐欺の震源地 ― 国内外の販売をすべて禁止 |
| ヨーロッパ(ESMA) | 一時禁止→加盟国が恒久化 | 2018→2019 | 以降各国(例:フランスAMF 2019)で恒久化 |
| イギリス(FCA) | 恒久禁止 | 2019 | 証券化を含む、最も広い範囲 |
| アメリカ(CFTC) | 取引所限定 | ドッド・フランク法(2010)以降 | 登録取引所(DCM)でのみ、オフショアは違法 |
| オーストラリア(ASIC) | 個人向け禁止 | 2021.5(→2031まで延長) | 個人顧客の約80%が損失を出したことが根拠 |
| 日本(FSA・FFAJ) | 規制(禁止ではない) | 2013年~ | 最低満期約2時間・ボーナス禁止・透明性 |
ここからは各国のルールを一国ずつ深く掘り下げていく ― まずはアメリカ、第6話「アメリカはなぜ『取引所の中だけ』を選んだのか」。「禁止」ではなく「取引所限定」という道を選んだ理由を、CFTCとSEC、そしてNadexをめぐる制度の物語からたどる。
参考資料 · SOURCES
- イスラエル:クネセト立法(2017年、オフショア含む)、および米SEC・司法省・FBIによる関連措置(SpotOption、Lee Elbazなど)
- ヨーロッパ(ESMA)・イギリス(FCA):個人向けバイナリーオプション規制の発表(2018~2019年)
- オーストラリア(ASIC):21-064MR(2021年禁止)、22-243MR(2031年延長)、および個人向け損失調査(約80%)
- アメリカ(CFTC):「Beware of Off-Exchange Binary Options」および指定契約市場(DCM)関連資料
- 日本:金融庁(FSA)・日本金融先物協会(FFAJ)の規則(2013年~;最低満期約2時間・ボーナス禁止・透明性)
- 予測市場:米議会調査局(CRS)報告書、CFTC発表、2026年の裁判所判決・州規制の動向
規制は時点によって変わるため基準時点(2026年7月)を明記し、各国監督当局の公式資料で確認した。詳細な数値は発表時点を基準とする。 本コンテンツは歴史・教育目的の情報提供であり、特定の商品への投資勧誘や利益を保証するものではありません。規制・現状に関する記述は2026年7月時点のものです。
この歴史の背景にある用語と仕組みはバイナリーオプションとはに、日本国内でハイローオーストラリア終了後に何が起きたかはハイローオーストラリア終了後の選択肢にまとめています。