バイナリーオプションの価格は誰が、どうやって計算したのか?
シーン ― コイン一枚の値段
簡単な賭けを一つ想像してみる。コインを投げて表が出たら10万円を受け取り、裏なら一銭も受け取れない。この「賭け札」を今買うなら、いくら払うのが公正だろうか。表裏の確率は五分五分だから5万円くらいでいいはずだと考えがちだ。ところが結果が3カ月後に出るとしたら? その間そのお金を銀行に預けておけば利子がついたはずで、その利子は? しかも「コイン」ではなく「3カ月後にある株が特定の価格を超えるかどうか」だとしたら、その確率は一体どうやって求めればいいのか。驚くべきことに、この単純に見える問いに人類がきちんと答えるまでには、100年近い歳月がかかった。今回の旅は、その答えを見つけ出した人々の系譜をたどる。
この物語がなぜバイナリーオプションの物語なのかといえば――バイナリーオプションこそが、まさにこの「賭け札」だからだ。満期に条件を満たせば決まった金額を、満たさなければゼロを受け取る。その公正な値を計算するという問題が、この回の主人公である。
今回の旅の核心的な問い
- 未来の不確かな結果に「今日の値段」をつけることが、なぜそれほど難しかったのか?
- その問題に初めて数学の言葉で挑んだのは誰だったのか?
- どのようにして一つの公式が「上がるか/下がるか」の値を計算するに至ったのか?
- これらの学者たちと、今日のバイナリーオプションにはどんな関係があるのか?

忘れられた先駆者、1900年のパリ
最初の目的地は1900年のパリ、ソルボンヌ大学だ。ルイ・バシュリエ(Louis Bachelier)という若き数学者が、「投機の理論(Théorie de la spéculation)」という博士論文を世に送り出す。彼は株価がランダムに上下する動きを、後に「ブラウン運動」と呼ばれることになる数学でモデル化した。興味深いのは、この研究がアインシュタインが同じブラウン運動を物理学で扱った1905年より5年も先んじていたという点だ。多くの学術資料は、この論文を数理金融の誕生として評価している。
ただ、彼の公式には欠陥があった。株価がマイナスにまで下がりうるモデルだったのだ。何より、彼の研究はその後数十年間ほとんど忘れ去られ、1950年代になってようやく経済学者ポール・サミュエルソンによって金融の世界へと呼び戻された。
公式を磨き上げた人々
バトンを受け継いだ20世紀半ばの学者たちは、バシュリエの枠組みに手を加えた。株価が対数正規分布に従うとみなすことで「マイナスの株価」の問題を修正し、金利とリスクを反映させた。ケイス・スプレンクルとジェームズ・ボネスは1964年、後の正解にかなり近い式を打ち出し、サミュエルソンもこの列に名を連ねていた。しかし彼らの式は、おおむね満期の期待値を求めて現在価値に割り引くという方式にとどまり、決定的な一歩がまだ残されていた。
1973年、最後の一歩
その一歩を踏み出したのが1973年だった。フィッシャー・ブラックとマイロン・ショールズが「オプションと企業負債の価格決定(The Pricing of Options and Corporate Liabilities)」をJournal of Political Economy誌に発表する。同じ年、ロバート・マートンが「合理的オプション価格決定理論」をBell Journalに掲載し、その公式をより一般的な形へと拡張した。三人は1968年頃から緊密に――時には健全な競争を繰り広げながら――協力し合っており、「ブラック-ショールズ・モデル」という名を最初につけたのもマートンだった。
奇しくもこの理論が生まれた1973年、シカゴ・オプション取引所(CBOE)が門を開き、組織化されたオプション取引が始まる。オプションを「計算する方法」と、オプションを「売り買いする市場」が、ほぼ同じ時期に生まれたわけだ。
核心的な発想 ― リスクを消し去る
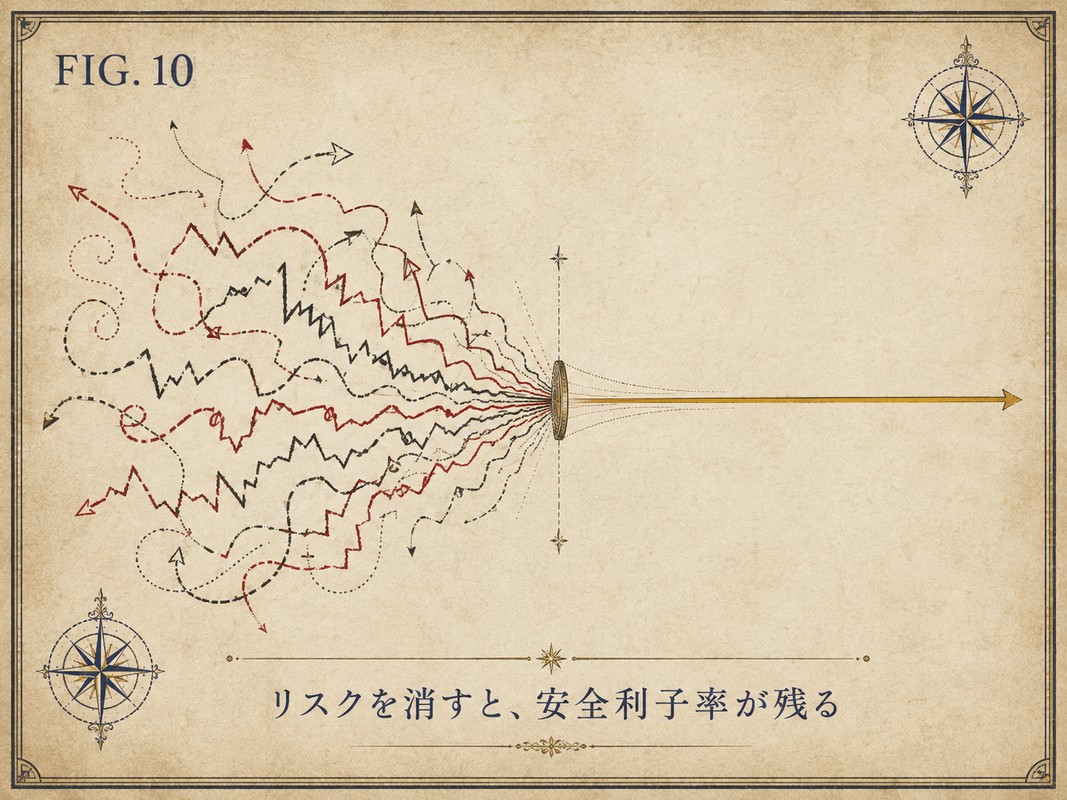
彼らの決定的な発想を思い切り単純化すると、こうなる。将来の値を計算するとき、「実際に上がる確率」を言い当てようと苦心する代わりに、リスクを完全に取り除いた世界を仮定するのだ。マートンの考察にあるように、ある組み合わせからランダム性(リスク)をすべて取り除けば、その組み合わせの収益率は、安全な金利と同じでなければならない。この発想を使えば、人によって異なる「リスクに対する態度」という厄介な変数が消え去り、株価・ボラティリティ・行使価格・満期・金利という観測可能な値だけでオプションの値段が定まる。(正確さを損なわない範囲で、できる限り切り詰めた説明である。)
頂点、そして空席
1997年、ショールズとマートンは「デリバティブの価値を定める新しい方法」によりノーベル経済学賞(正式名称はスウェーデン国立銀行経済学賞)を受賞する。ただ、その場にフィッシャー・ブラックの姿はなかった。彼は1995年に喉頭がんでこの世を去り、ノーベル賞は死後には授与されないため対象から外れた。スウェーデン王立科学アカデミーは受賞発表の中で、彼の中心的な貢献を繰り返し言及している。
コインの賭けに戻って
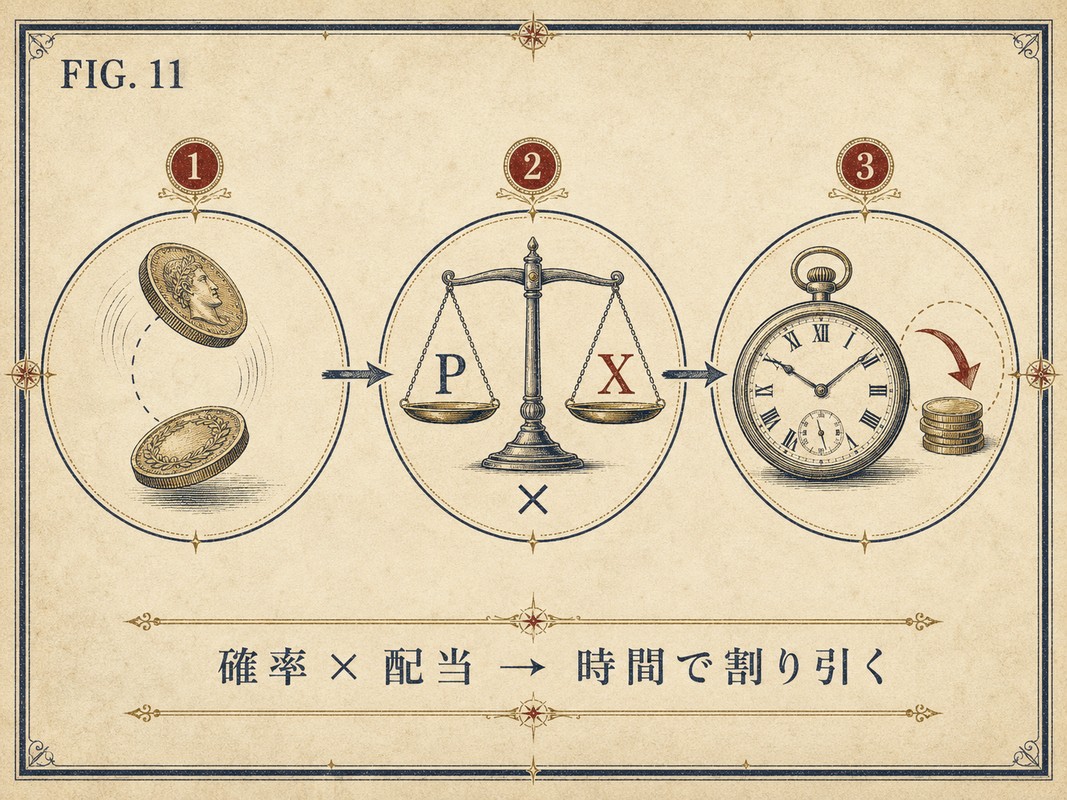
ここで最初の「賭け札」に戻る。バイナリーオプションは学術用語で「キャッシュ・オア・ナッシング(cash-or-nothing)オプション」と呼ばれる。満期に条件を満たせば決まった金額を、満たさなければゼロを受け取る――まさに私たちのコインの賭けそのものだ。そしてこの商品の公正価格は、ほかでもないブラック-ショールズ-マートンが打ち立てた枠組みから導かれる。満期にイン・ザ・マネーで終わるリスク中立確率を求め、それを割り引いた値がそのまま公正価格になる。100年かけて完成したこの道具が、後に「上がるか/下がるか」ボタンの裏側にある計算機となったのである。
旅を終えて
コインの賭けに公正な値をつける方法を人類が突き止めるまでに100年かかり、その功績を打ち立てたのは物静かな学者たちだった。ここで、この旅が残す一つの事実がある。バイナリーオプションは思いつきで作られたゲームではなく、ノーベル賞が贈られた本格的な金融数学の上に立つ商品だという事実だ。ただ――値を公正に計算できるということと、その商品が世の中で公正に扱われるということは別問題である。計算機は正直だったが、それをどんな構造でどう使うかはまた別の物語だった。その物語はすでに第3話で見た通りであり、次の回では国ごとにその答えがどう分かれたのかを追いかける。
公正価格を計算できるということは、リスクが低いという意味ではない。損益構造があらかじめ決まっていても、予測が外れれば取引に使った金額の全部、あるいはその大部分を失う可能性がある。規制・現状に関する記述は2026年7月時点のものである。
旅の途中で押さえる用語
- オプション ― 決まった価格で何かを買う(コール)、または売る(プット)権利を売買する契約。
- キャッシュ・オア・ナッシング(デジタル)オプション ― 満期に条件を満たせば決まった金額が支払われ、満たさなければ支払額がゼロとなるオプション。バイナリーオプションの学術上の呼び名。
- ブラウン運動 ― 粒子がランダムに動く現象を扱う数学。株価のランダムな変動をモデル化するのに用いられる。
- リスク中立価格決定 ― 実際の確率の代わりに「リスクを取り除いた世界」の確率で期待値を求め、それを割り引く価格計算法。
- ボラティリティ ― 価格がどれだけ大きく揺れ動くかを示す値。オプション価格の主要な入力値の一つ。
表1. 価格を計算した人々 ― 人物系譜
| 人物 | 時期 | 貢献 / 備考 |
|---|---|---|
| ルイ・バシュリエ | 1900 | ブラウン運動によりオプション価格を初めて数理モデル化 / マイナスの株価を許容するなどの限界、長らく忘れられる |
| スプレンクル・ボネス・サミュエルソン | 1950~60年代 | 対数正規分布・金利の反映により改善 / 期待値割引方式にとどまる |
| ブラック・ショールズ | 1973 | オプション価格決定公式を導出(Journal of Political Economy) |
| ロバート・マートン | 1973 | 公式を一般化・拡張(Bell Journal) / 「ブラック-ショールズ・モデル」と命名 |
| (ノーベル賞) | 1997 | ショールズ・マートンが受賞 / ブラックは1995年に死去し対象から除外 |
同じ商品、正反対の扱い。ある国は個人向け市場から締め出し、日本は「飼い慣らし」を選んだ ― 第5話「世界はこの商品をどう扱ったのか、日本を中心に」。第3話で大きな絵として見た「三つの道のルール」を、いよいよ国別に降り立って詳しく見ていく。
参考資料 · SOURCES
- ノーベル賞委員会(NobelPrize.org):1997年経済学賞の報道発表資料および背景資料(Bachelier 1900、Black・Scholes・Merton 1973、ブラック1995年死去)
- Black, F. & Scholes, M., “The Pricing of Options and Corporate Liabilities,” Journal of Political Economy (1973)
- Merton, R. C., “Theory of Rational Option Pricing,” Bell Journal of Economics and Management Science (1973)
- MacTutor History of Mathematics(セント・アンドルーズ大学):フィッシャー・ブラック伝(1938~1995、死後未授与)
- Bachelier関連の学術レビュー(例:「A Black-Scholes user's guide to the Bachelier model」, arXiv) ― アインシュタインより5年早いブラウン運動
人物・日付・論文は一次/公式資料で確認し、未確認の逸話は本文に入れていない。 本コンテンツは歴史・教育目的の情報提供であり、特定の商品への投資勧誘や利益を保証するものではありません。規制・現状に関する記述は2026年7月時点のものです。
この歴史の背景にある用語と仕組みはバイナリーオプションとはに、日本国内でハイローオーストラリア終了後に何が起きたかはハイローオーストラリア終了後の選択肢にまとめています。