アメリカはなぜバイナリーオプションを「取引所の中でだけ」認めたのか?
シーン ― 同じ商品、分かれる合法と違法
アメリカのある個人投資家がバイナリーオプションを取引するとしよう。これは合法だ。ただし、条件が一つ付く ― 必ず「登録された取引所」の中でだけ行わなければならない。その外側で、たとえばインターネットで見つけた海外業者を通じて同じ取引をすれば、それは違法になる。まったく同じ商品なのに、どこで行うかによって合法と違法が分かれる。なぜアメリカはこんな独特の線を引いたのだろうか。ある国は商品をまるごと禁止し(イギリス・ヨーロッパ)、ある国はルールをかぶせて個人向けに残した(日本)。アメリカは第三の道 ― 「取引所の中でだけ」を選んだ。今回の旅はその理由を、アメリカ規制の内側に入り込んでたどっていく。(規制に関する記述は2026年8月時点のものである。)
今回の旅の核心的な問い
- アメリカはなぜ「禁止」でも「個人向け規制」でもなく「取引所限定」を選んだのか?
- その線を引いた監督機関はどこで、どの法律が根拠だったのか?
- 「取引所の中」に入るということは、構造的に何が変わるという意味なのか?
- アメリカは取引所の中でさえ、何を禁じたのか?
第5話から続けて ― 一文の内側へ
第5話で私たちは世界の規制を大きく見渡し、アメリカを「取引所限定」という一文にまとめた。今回はその一文の内側を開いてみる。結論から言えば、アメリカの選択は思いつきのルールではなく、この国がデリバティブを長く扱ってきたやり方から自然に流れ出たものだった。
根 ― デリバティブを「取引所で」扱ってきた国
アメリカには、リスクを売り買いする契約を「取引所」という舞台の上で規律してきた長い伝統がある。商品取引所法(Commodity Exchange Act)は商品先物とオプションに対する監督権限を商品先物取引委員会(CFTC)に委ね、シカゴの先物・オプション取引所が長らくその舞台の役割を果たしてきた。こうした国で「イエス/ノー」の結果に賭けるオプションが登場したとき、それを扱う最も自然な場所は、禁止リストではなく「規制された取引所」だった。
最初の実験 ― ヘッジストリートからNadexへ
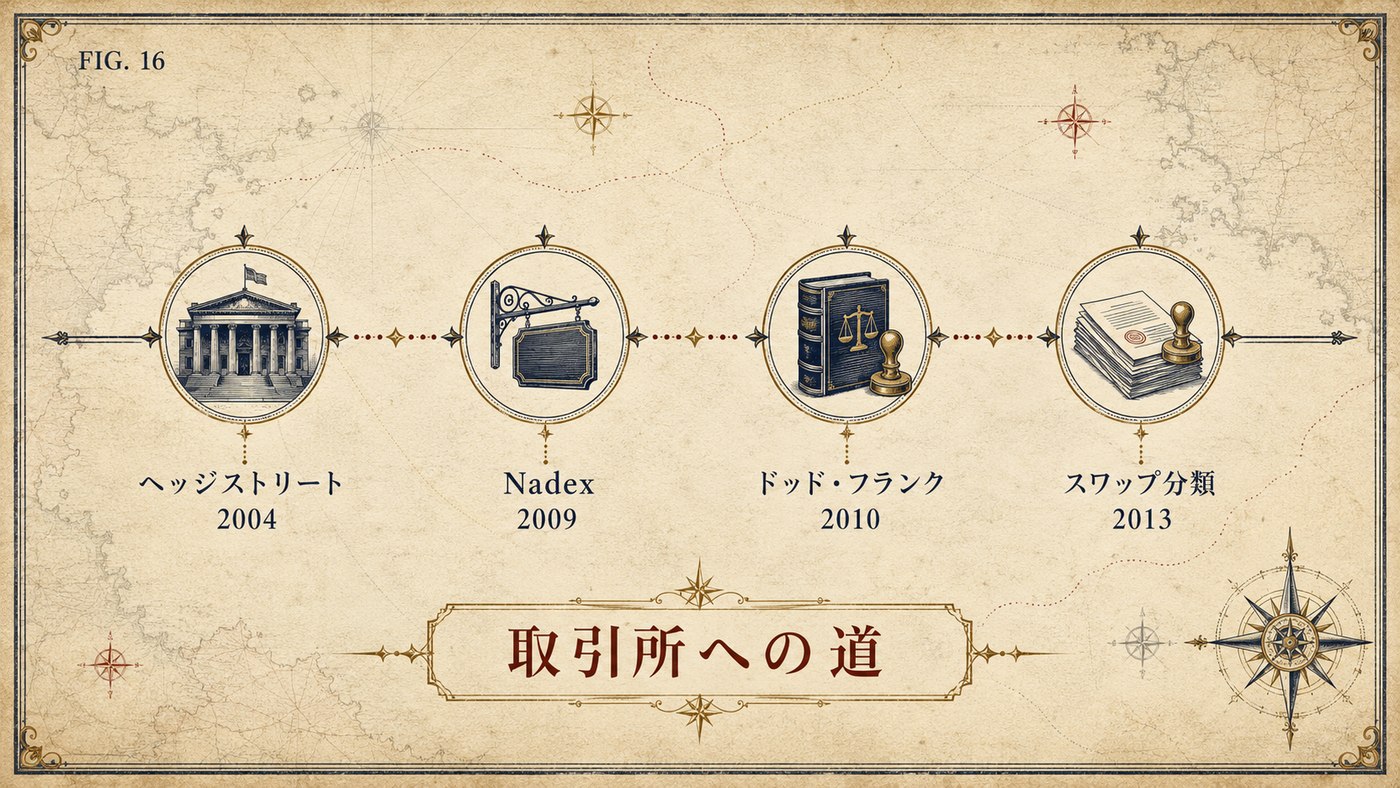
その舞台に最初に上がったのが、第2話で出会ったヘッジストリートだ。2004年、CFTCはヘッジストリートを、イベント契約を扱う初の指定契約市場(DCM)に指定した。同社は2009年にイギリスのIGグループに買収されて北米デリバティブ取引所(Nadex)へと名前を変え、2010年には仲介業者を通す方式と直接取引する方式の両方が認められた。個人向けバイナリーオプションがアメリカの中で合法的に取引される「取引所」は、こうして作られたのである。(Nadexは2022年にForis DAXに買収され、現在はCrypto.comの名前も併用している。)
分岐点 ― 2008年、そしてドッド・フランク
しかし、ルールの枠組みがはっきり固まったのはその後だった。2008年5月、CFTCはイベント契約をどう扱うべきかを問う24の質問を盛り込んだ「コンセプトリリース(Concept Release)」を出した。ところが、すぐに答えを出すことはできなかった。金融危機が押し寄せ、その対応が続いたからである。
その対応の頂点が2010年のドッド・フランク法だった。この法律は商品取引所法を改正し、特定の類型のイベント契約の取引を禁止できる権限をCFTCに与えた。規制の「牙」がこのとき整ったのである。
構造の矯正 ― スワップ・完全担保・清算
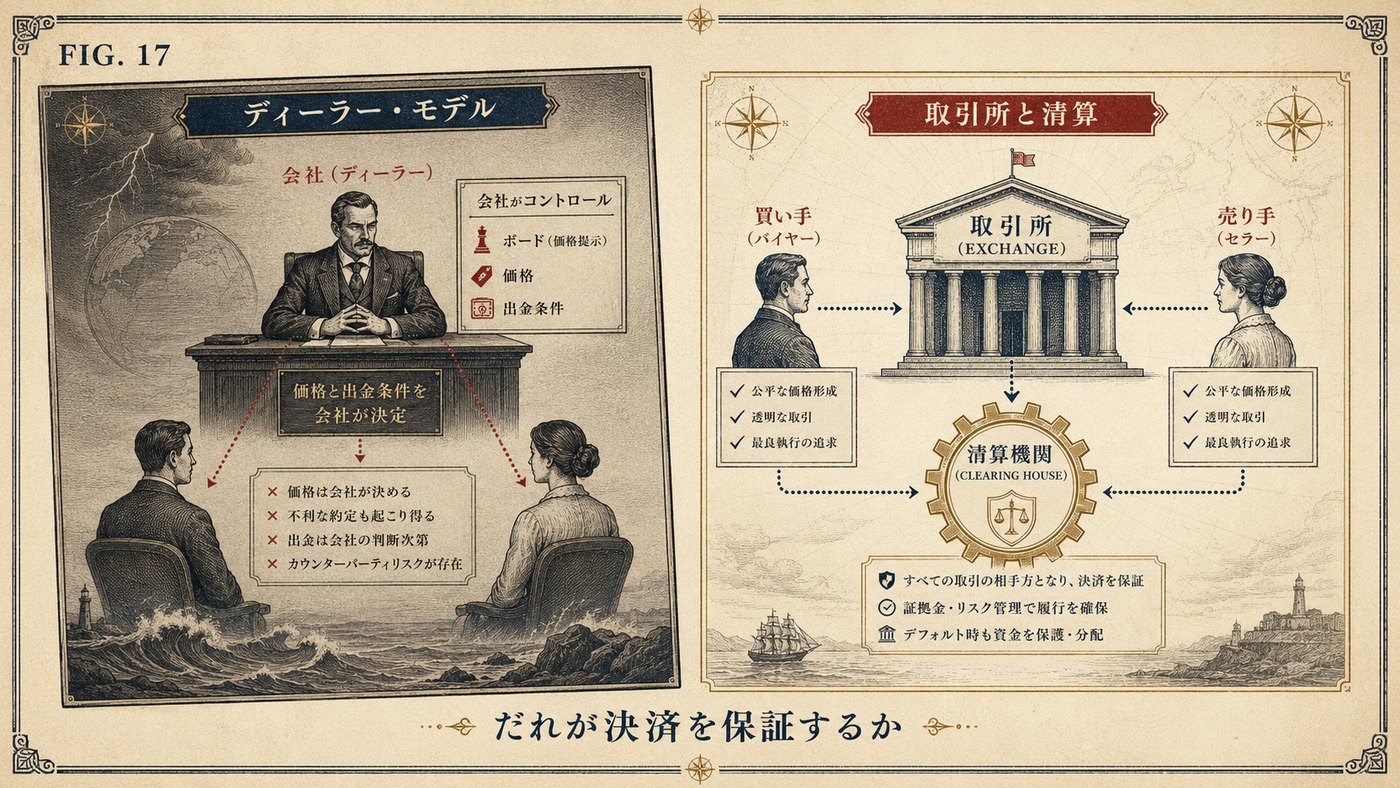
2013年、CFTCの実務陣は、Nadexのイベント契約オプションがドッド・フランク法の定義する「スワップ」に該当する「商品オプション」だと判断した。ここで重要なのは、個人参加者もNadexのような指定契約市場でならスワップを取引できるという点だった。その代わり、取引所には条件が付く。契約は完全に担保されなければならず、約定・気配データは公開され、清算機関が決済を保証する。ここで第3話の問題が解ける。規制の外のディーラーモデルでは、業者が顧客の反対側に立って盤面・価格・出金を握っていたが、取引所の中ではその席を取引所と清算が代わりに担う。アメリカの「取引所限定」とは、第3話で見た「誰が取引相手なのか」という構造問題を正面から狙い撃った解法だったのだ。
境界線 ― CFTCとSEC、そして「ゲーミング」の線
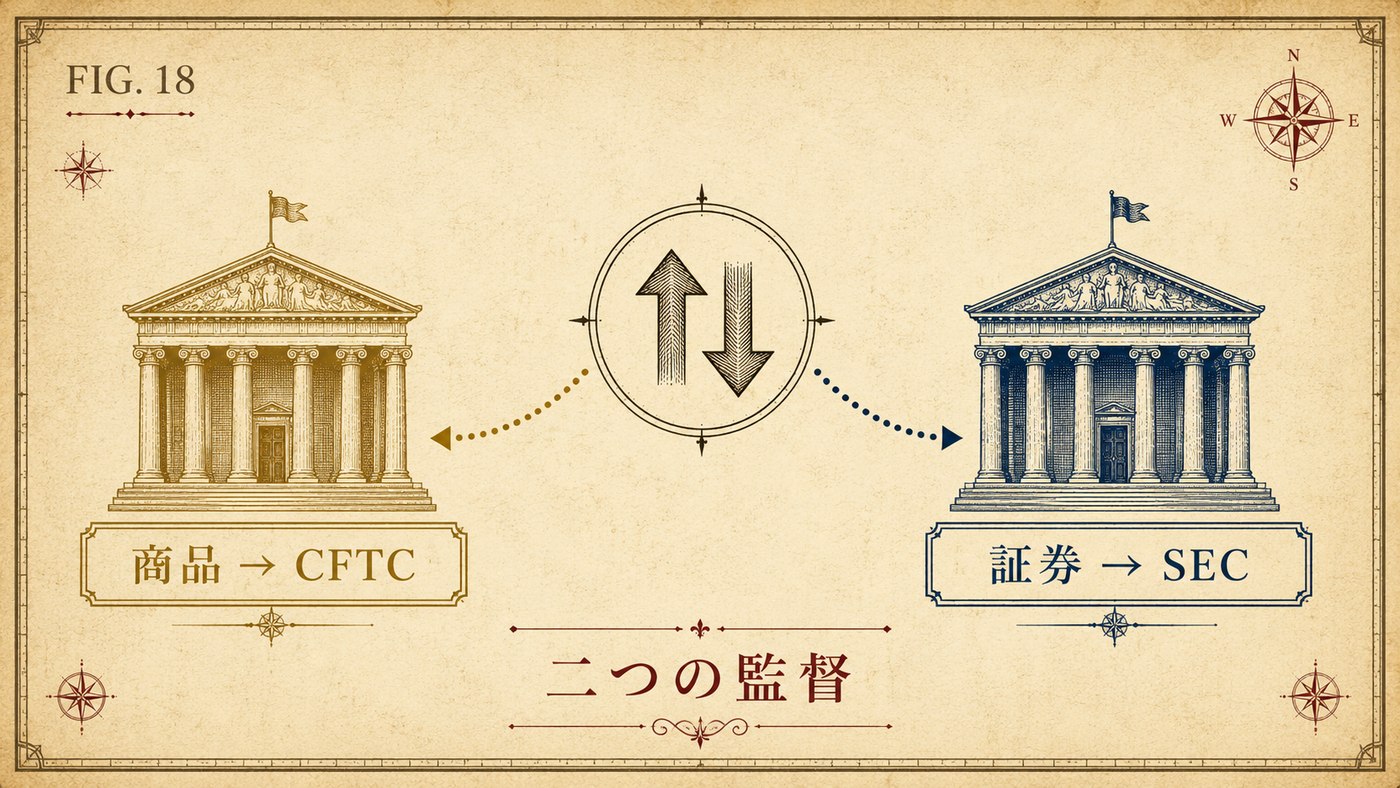
ただし、アメリカの規制地図にはもう一つ境界線がある。バイナリーオプションは何に賭けるかによって商品(→CFTC)にも証券(→SEC)にもなり得るため、二つの機関が分担して監督している。2008年にアメックス(米国証券取引所)が上場したのは証券側の話であり、NadexはCFTC側だ。そしてCFTCは、取引所の中でさえ線を引いた。2012年、CFTCはNadexが上場しようとしたアメリカの選挙結果イベント契約を、「ゲーミング」に該当し公益に反するとして禁止した。何でも取引所に載せればよいというわけではなかったのである。
なぜ禁止ではなかったのか ― この旅の結び目
さて、最初の問いに戻る。アメリカはなぜ禁止ではなく取引所限定を選んだのか。答えは、アメリカが長く守ってきた規制哲学にある。デリバティブは消し去る対象ではなく、監督可能な舞台の上へ引き上げる対象だということ。問題の根は商品そのものではなく、規制の外にあるオフショア・ディーラーモデルであり、「取引所限定」はその構造を正確に狙った選択だった。監督当局の表現を借りれば、規制され監視される市場は透明で公正な競技場を保証し、不正行為者に責任を問うのである。
旅を終えて
アメリカの答えは「この商品をなくすのか」ではなく「この商品をどこに置くのか」だった。禁止の国々が扉を閉ざす道を選んだとき、アメリカは扉を狭めながらも、その内側を明るく透明にする道を選んだ。商品はそのままに、それが置かれる構造を変えたのである。次の停留所では、また別の答えに出会う ― 禁止でも取引所限定でもなく、商品を「飼い慣らして」個人向けに残した国、日本だ。
本記事は2026年8月時点のものであり、規制は時点によって変わるため定期的な見直しが必要である。そしてもう一度言うが――取引所の中で取引されるということは、リスクが低いという意味ではない。損益構造があらかじめ決まっていても、予測が外れれば、使った金額の全部、あるいはその大部分を失う可能性がある。
旅の途中で押さえる用語
- 指定契約市場(DCM) ― CFTCに登録された正式な取引所。アメリカでは個人向けバイナリーオプションはここでしか取引できない。
- CFTC ― 米商品先物取引委員会。商品先物・オプションを監督する。
- SEC ― 米証券取引委員会。証券に基づく商品を監督する。
- スワップ(swap) ― ドッド・フランク法が定義するデリバティブの一類型。Nadexのイベント契約オプションがこれに該当する。
- 清算(クリアリング) ― 清算機関が取引の決済を保証する手続き。取引相手方リスクを減らす。
表1. アメリカ規制年表(2026年8月時点)
| 年 | 出来事 | 意味 |
|---|---|---|
| 2004 | CFTC、ヘッジストリートを初のDCMに指定 | 個人向けバイナリーオプションの合法的な取引所が登場 |
| 2009 | IGグループが買収、Nadexに改名 | (2022年にForis DAXが買収、Crypto.comを併記) |
| 2008 | CFTCコンセプトリリース(24の質問) | 規制の方向を模索;金融危機で保留 |
| 2010 | ドッド・フランク法 | CFTCに特定イベント契約の禁止権限を付与 |
| 2012 | CFTC、Nadexの選挙契約を禁止 | 「ゲーミング・公益違反」として取引所の中でも線を引く |
| 2013 | Nadexの契約=「スワップ」(商品オプション)と判断 | 完全担保・気配公開・清算のもとで個人取引を許容 |
アメリカが「取引所の中だけ」を選んだ理由を見た今回に続き、次は日本だ ― 第7話「日本はなぜ『禁止』ではなく『飼い慣らし』を選んだのか」。最低満期や広告規制といったFFAJのルールが、いったい「何を」抑え込むために設計されたのかをたどっていく。
参考資料 · SOURCES
- 米商品先物取引委員会(CFTC):「Understanding Prediction Markets and Event Contracts」、「Binary Options and Fraud」警報、NadexのDCM登録資料
- CFTC命令(2012):Nadexの選挙イベント契約の禁止(「ゲーミング・公益違反」)
- Nadex:ドッド・フランク法上の「スワップ」(商品オプション)分類の告知(2013)、および完全担保・気配公開関連資料
- WilmerHale「CFTC Regulation of Binary Event Contracts: A History」(2025)などの法律分析
- ドッド・フランク法および商品取引所法(CEA)関連条項(7 USC §7a-2(5)(C)など)
規制は時点によって変わるため基準時点(2026年8月)を明記し、CFTCなど監督当局の公式資料で確認した。 本コンテンツは歴史・教育目的の情報提供であり、特定の商品への投資勧誘や利益を保証するものではありません。規制・現状に関する記述は2026年8月時点のものです。