日本はなぜバイナリーオプションを「禁止」せずに「飼い慣らした」のか?
シーン ― 60秒の取引がない国
日本でもバイナリーオプションを取引することはできる。ところが、一つ不思議な点がある。他の国の広告でよく見かける「60秒で勝負」のような超短期の商品が、日本には存在しないのだ。ここでは最も短い契約でも、二時間は待たなければならない。ボーナスで誘う業者も、いままさにこの瞬間の価格で基準線を決めるやり方も、見つけるのは難しい。ある国はこの商品をまるごと禁止し(イギリス)、ある国は取引所の中へ押し込んだ(アメリカ)。日本は第三の道を選んだ ― 商品は残しつつ、それを「ギャンブル」に見せていた成分だけを一つずつ選んで取り除いたのである。今回の旅は、その取り除きの設計図を読んでいく。(規制に関する記述は2026年8月時点のものである。)
今回の旅の核心となる問い
- 日本はなぜ禁止ではなく「規制して残す」ことを選んだのか?
- 何がこの商品を「ギャンブル」に近く見せていたのか?
- FFAJのルールは、それぞれ「何を」狙って作られたのか?
- 取引所の中へ押し込んだアメリカと、日本はどう違うのか?
第6話から続けて ― アメリカと分かれる道
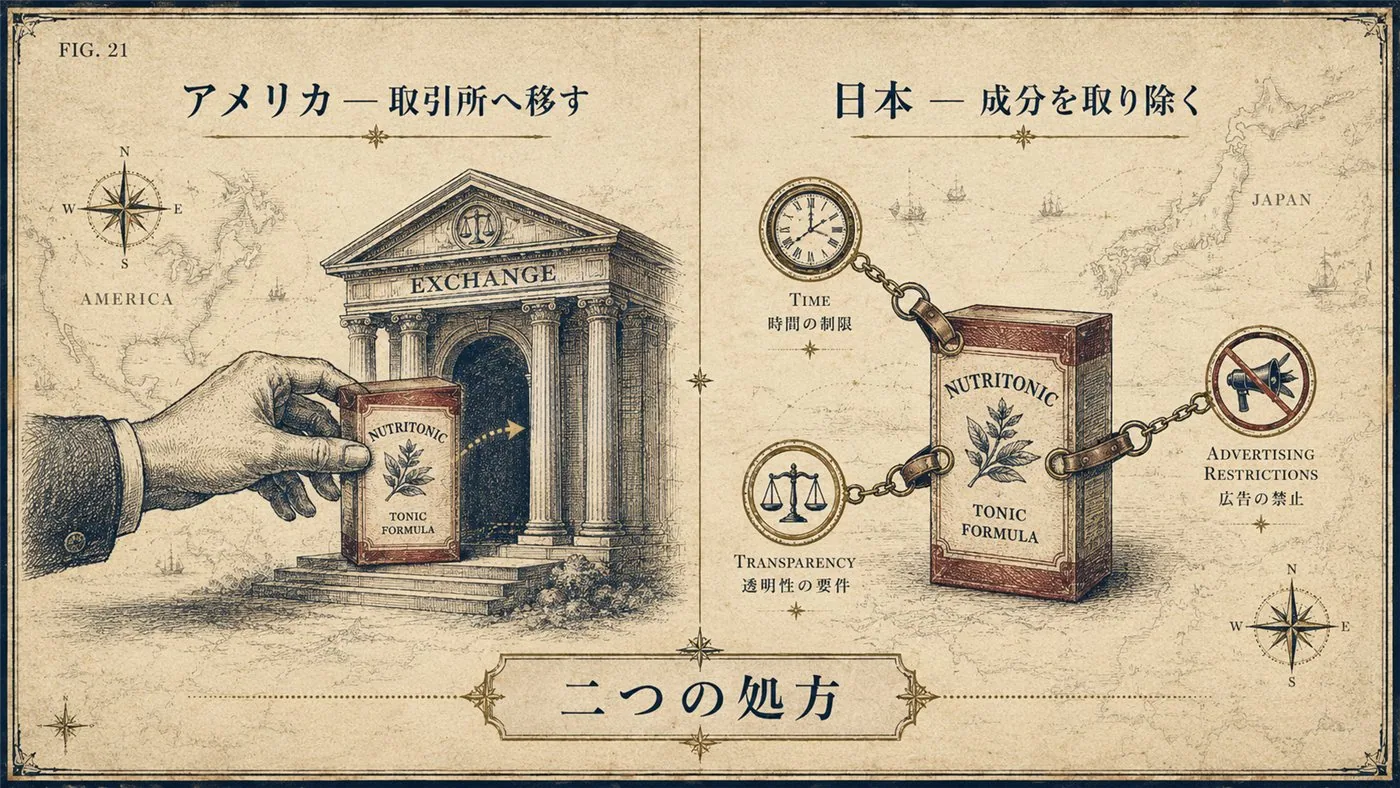
第6話でアメリカは「取引所の中でだけ」を選んだ。ディーラーが取引相手になる構造を、取引所と清算に置き換えたのである。日本の答えは違った。日本は店頭(OTC)方式そのものはそのまま残した。その代わり、業者に重い条件を課した ― 取引所並みの透明性を自ら備え、ギャンブルに近づけていた特徴をなくせ、というものだ。商品を移す代わりに、商品の「毒素」だけをルールで抑え込んだのである。
きっかけ ― 2012年、「ギャンブルに近い」という懸念
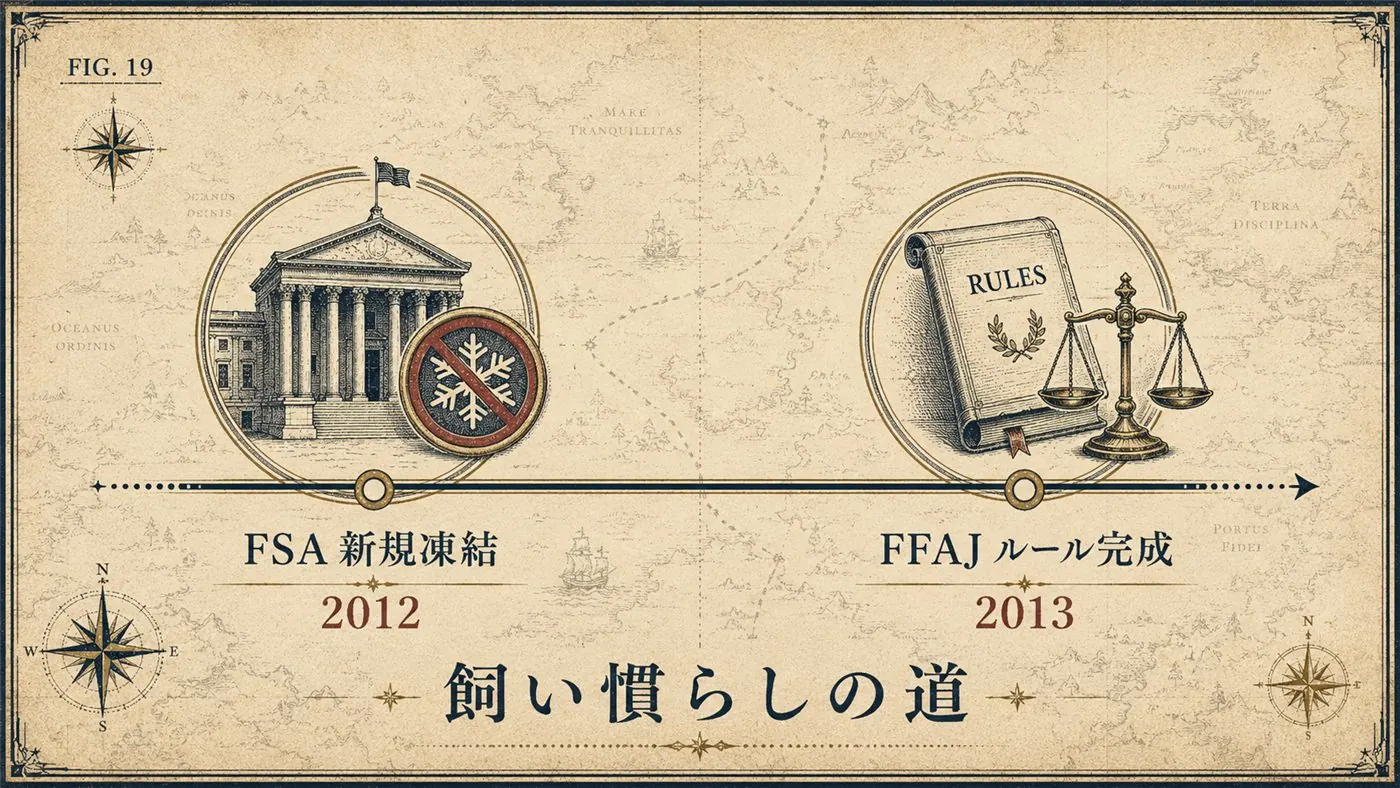
その始まりは2012年11月だった。日本の金融庁(FSA)は、新しいバイナリーオプション業者の市場参入を凍結し、この商品の規定を見直すと予告した。理由ははっきりしていた。ある種のバイナリーオプションは、あまりにもギャンブルに似ている、ということである。翌年、自主規制機関である金融先物取引業協会(FFAJ)が、長く詳細なルールを完成させた。目標は一つだった ― この商品を「ギャンブル」ではなく「金融サービス」として扱えるようにすること。
診断 ― 何が「ギャンブル」だったのか
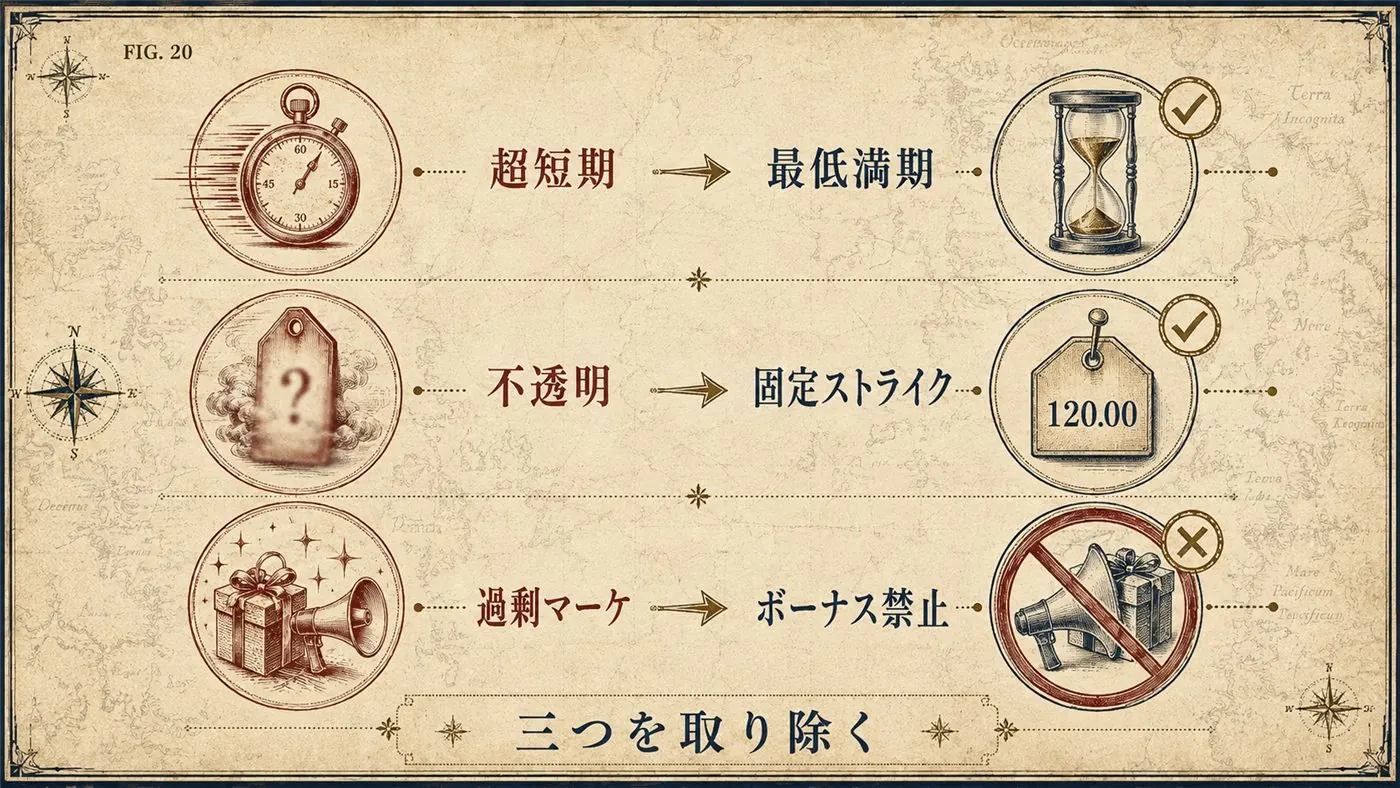
そのためには、まず何がこの商品をギャンブルのように見せていたのかを突き止める必要があった。大きく三つだった。第一に、結果が一瞬で出る超短期。60秒・30秒の取引は、分析ではなく勘で賭けるゲームに近かった。第二に、不透明な価格。業者がいままさにこの瞬間の価格を勝手に基準線にすれば、顧客は自分が何に賭けているのかを正確に知ることが難しかった。第三に、攻撃的なマーケティング。登録ボーナスと「簡単に稼げる」広告が人々を引き寄せていた。FFAJのルールは、この三つを一つずつ狙い撃ちした。
処方① ― 最低満期は二時間
最初の処方は、時間だった。FFAJは超短期を事実上禁止した。仕組みはこうだ。業者は取引期間の「基準時間(base hour)」を定め、個人向けのすべての店頭バイナリーオプション取引が、その基準時間より短くならないようにしなければならない。この基準が約二時間に設定されたことで、勘で賭ける60秒ゲームは居場所を失った。
処方② ― あらかじめ決められた行使価格と透明な価格
二つ目の処方は、価格の透明性だった。FFAJは契約ごとに共通の行使価格を「あらかじめ」定めるよう義務づけた ― これはつまり、「いまこの瞬間の価格で行使価格を決める」やり方を禁止するという意味である。トレーダーは複数の固定された価格の中から選び、支払条件は契約の間じゅう固定される。ここに、市場に基づく価格、売り・買い両方の気配、過去の相場データが加えられた。顧客が判定の直前まで自由に取引できる、取引所に準ずる環境を業者みずから作れ、ということだった。
処方③ ― ボーナス禁止と情報開示
三つ目の処方は、誘惑を取り除くことだった。業者はいかなる種類のボーナスも提供できなくなり、広告とマーケティングにも制限が設けられた。その代わり、情報は増やした。価格・満期・支払条件は明確に告知されなければならず、原資産・行使価格の算定・取引相手方リスクといった細部まで提供されなければならない。さらにFFAJは、「ロスカットなどで残高を回収できなかった口座数」といった統計を公開し、この商品で実際に何が起きているのかを数字で明らかにした。
アメリカとの違い ― この旅の結び目
さて、二つの国を並べてみよう。アメリカは「誰が取引相手なのか」を問題と見て、商品を取引所の中へ押し込み、ディーラーの席を清算に置き換えた。日本は「何がこの商品をギャンブルにするのか」を問題と見て、店頭方式は残しつつ、超短期・不透明・過剰マーケティングという成分をルールで取り除いた。診断が違ったから、処方も違った。しかし両国の結論は不思議と同じだった ― 問題は商品そのものではなく、その商品が置かれた構造と特徴であり、そこさえ正せば商品は残せる、ということである。
旅を終えて
日本の答えは「この商品をなくすのか」でも、「どこに置くのか」でもなかった。「何を取り除くのか」だった。ギャンブルに似せていた成分を一つずつ選び出せば、残るのは規律された金融商品だ、という判断である。完璧な解決策ではなかった。ルールが厳しくなると、一部のトレーダーはルールの外にあるオフショア業者へと流出し、損失統計はいまもこの商品のリスクを物語っている。次の停留所では、また別の診断に出会う ― 成分を取り除く代わりに、個人向け市場から商品そのものを片付けてしまった国々、イギリスとヨーロッパだ。
本記事は2026年8月時点のものであり、規制は時点によって変わるため定期的な見直しが必要である。そしてもう一度言うが ― 規制のもとで取引されるということは、リスクが低いという意味ではない。損益構造があらかじめ決まっていても、予測が外れれば、使った金額の全部、あるいはその大部分を失う可能性がある。
旅の途中で押さえる用語
- FFAJ(一般社団法人 金融先物取引業協会) ― 金融先物取引業界の自主規制機関。会員が守るべきルールを定め、個人向けバイナリーオプションについても取引ルールを設けている。
- FSA(金融庁) ― 日本の金融機関を監督する政府機関。
- 店頭(OTC) ― 取引所を経由せず、業者と顧客の間で行われる取引方式。日本はこの方式を規制のもとで認めている。
- 基準時間(base hour) ― 業者が定める取引期間の最低基準。すべての取引期間はこれより短く設定できない。
- 行使価格(ストライク) ― 満期時に原資産価格がこれを超えたかどうかを判定する基準線。日本ではあらかじめ固定して提示しなければならない。
表1. FFAJルールが狙ったもの(2026年8月時点)
| 問題(ギャンブルの成分) | FFAJルール | 効果 |
|---|---|---|
| 超短期 | 最低満期(基準時間、約2時間) | 60秒・勘で賭ける取引を遮断 |
| 不透明な価格 | 事前固定の行使価格・市場価格・売り/買い気配 | 業者の恣意的な価格設定を遮断 |
| 過剰マーケティング | ボーナス禁止・広告ルール | 誘惑的な誘因を除去 |
| 情報不足 | 価格・満期・条件・損失統計の公開 | 顧客がリスクを知って判断 |
日本が「成分を取り除く」道を選んだ今回に続き、次は正反対の選択だ ― 第8話「イギリスとヨーロッパはなぜ個人向け市場から商品そのものを片付けたのか」。ESMAの一時禁止から各国の恒久禁止、そして最も広い禁止を選んだイギリスFCAまで、「取り除き」ではなく「片付け」を選んだ理由をたどっていく。
参考資料 · SOURCES
- 金融先物取引業協会(FFAJ):「個人向け店頭バイナリーオプション取引業務取扱規則」および損失統計(ロスカット等で残高を回収できなかった口座数)の公開資料
- 日本金融庁(FSA):2012年の新規業者参入凍結および規定改正方針(「ギャンブル類似性」への懸念)
- FFAJルール導入当時の業界分析:最低満期(基準時間)・共通固定行使価格・ボーナス禁止・市場価格/売り・買い気配など(Finance Magnates、forexbrokerz、DailyForexなど)
規制は時点によって変わるため基準時点(2026年8月)を明記し、FFAJ・FSAなどの公式資料で確認した。細部の数値・ルールは発表時点を基準とする。 本コンテンツは歴史・教育目的の情報提供であり、特定の商品への投資勧誘や利益を保証するものではありません。規制・現状に関する記述は2026年8月時点のものです。
この歴史の背景にある用語と仕組みはバイナリーオプションとはに、日本国内でハイローオーストラリア終了後に何が起きたかはハイローオーストラリア終了後の選択肢にまとめています。