失った金を取り戻すという電話
シーン ― 二度目の電話
最初の電話は、金を儲けさせてやると言った。二度目の電話は、失った金を取り戻してやると言う。声は丁寧で、相手はこちらの事情をすでに知っている。いつ、いくら入金したのか、どのサイトだったのか、出金がどう止められたのかまで知っている。だから信じてしまう。前の二話で私たちは、設備の形と、その設備に法が届いた経路をたどった。金はおおむね戻ってこなかった。今回は、そのあとに起きたことである。(事例と警告は2026年8月時点のものである。)
今回の旅の核心となる問い
- 二度目の電話をかけてきた人は、どうやって私の事情を知っていたのか?
- なぜ監督当局は、この二度目の電話を特別に警告するのか?
- 何が本物の助けと偽物を分けるのか?
- 日本でも同じことが起きているのか?
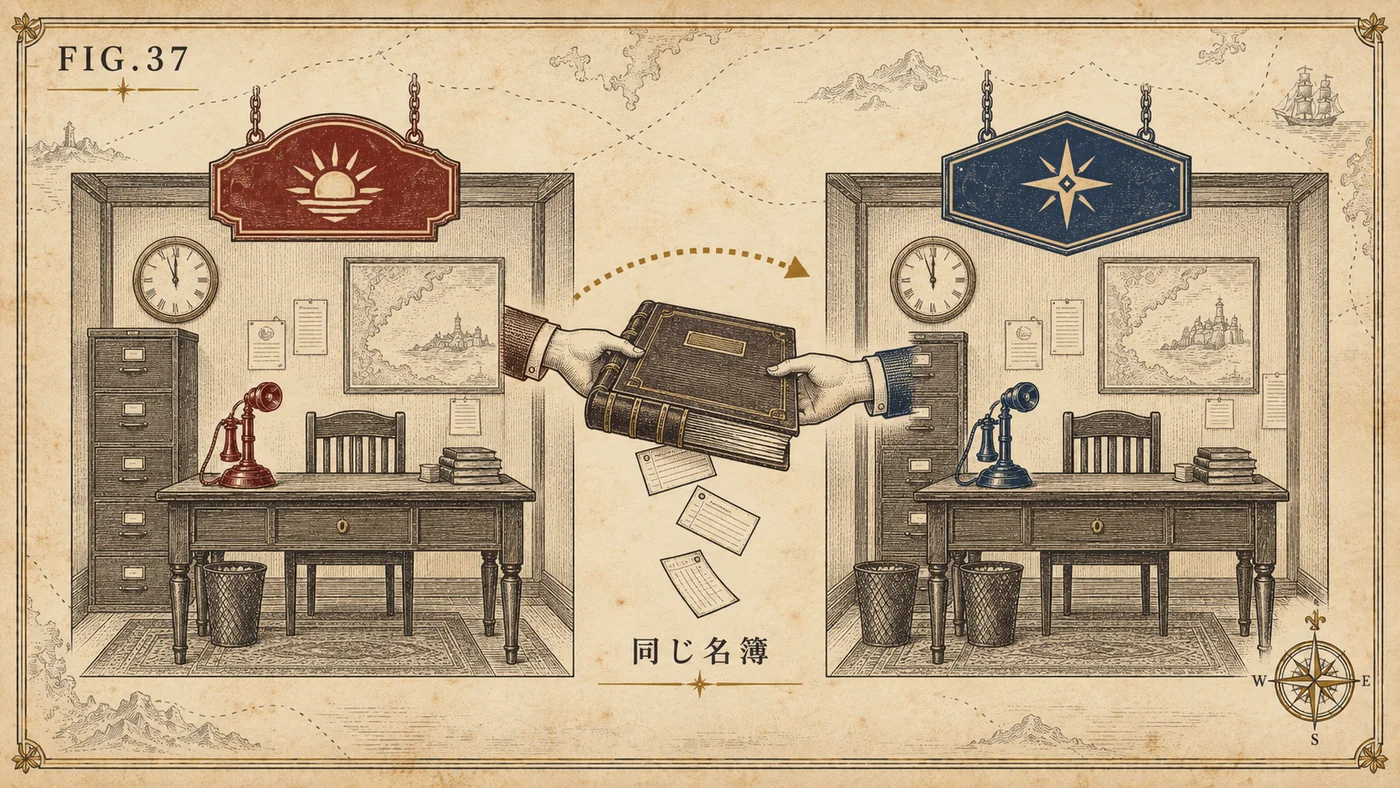
同じ名簿
最初の問いの答えが、この回でもっとも不快な事実である。イギリスの金融行為規制機構(FCA)は、いわゆるリカバリールーム詐欺を説明するなかでこう明かしている。最初に詐欺を働いた側がリカバリールームを直接運営している場合があり、別の会社であるかのように再び連絡してくることもあれば、被害者の情報をほかのリカバリールームに売り渡すこともある、というのである。
実際にそうつながった事例が記録に残っている。前回取り上げたあの事件の営業担当者の一人は、その後、失った金を取り戻すという会社を自ら立ち上げた。彼は元の事件に関連して電信詐欺共謀の罪を認め、2019年にアメリカの裁判所で1年余りの実刑を言い渡された。報道によれば、この会社の顧客の多くは数百から数千ドルの前払い手数料を払いながら、実質的な助けをほとんど受けられなかった。
同じ報道は、この分野に小さな産業が形成されたと伝えている。偽名やペーパーカンパニーの裏に隠れるところがあり、元の業者の元従業員が立ち上げたところもある。あるリカバリー業者が別のリカバリー業者を相手に起こした訴訟では、相手が元ブローカーたちが自社の顧客データを持ち出して立ち上げたところだという主張が提起されたこともあった。
要するに、二度目の電話が私の事情を知っている理由は、たいてい単純である。同じ名簿を見ているからだ。
構造 ― 前払いという共通点
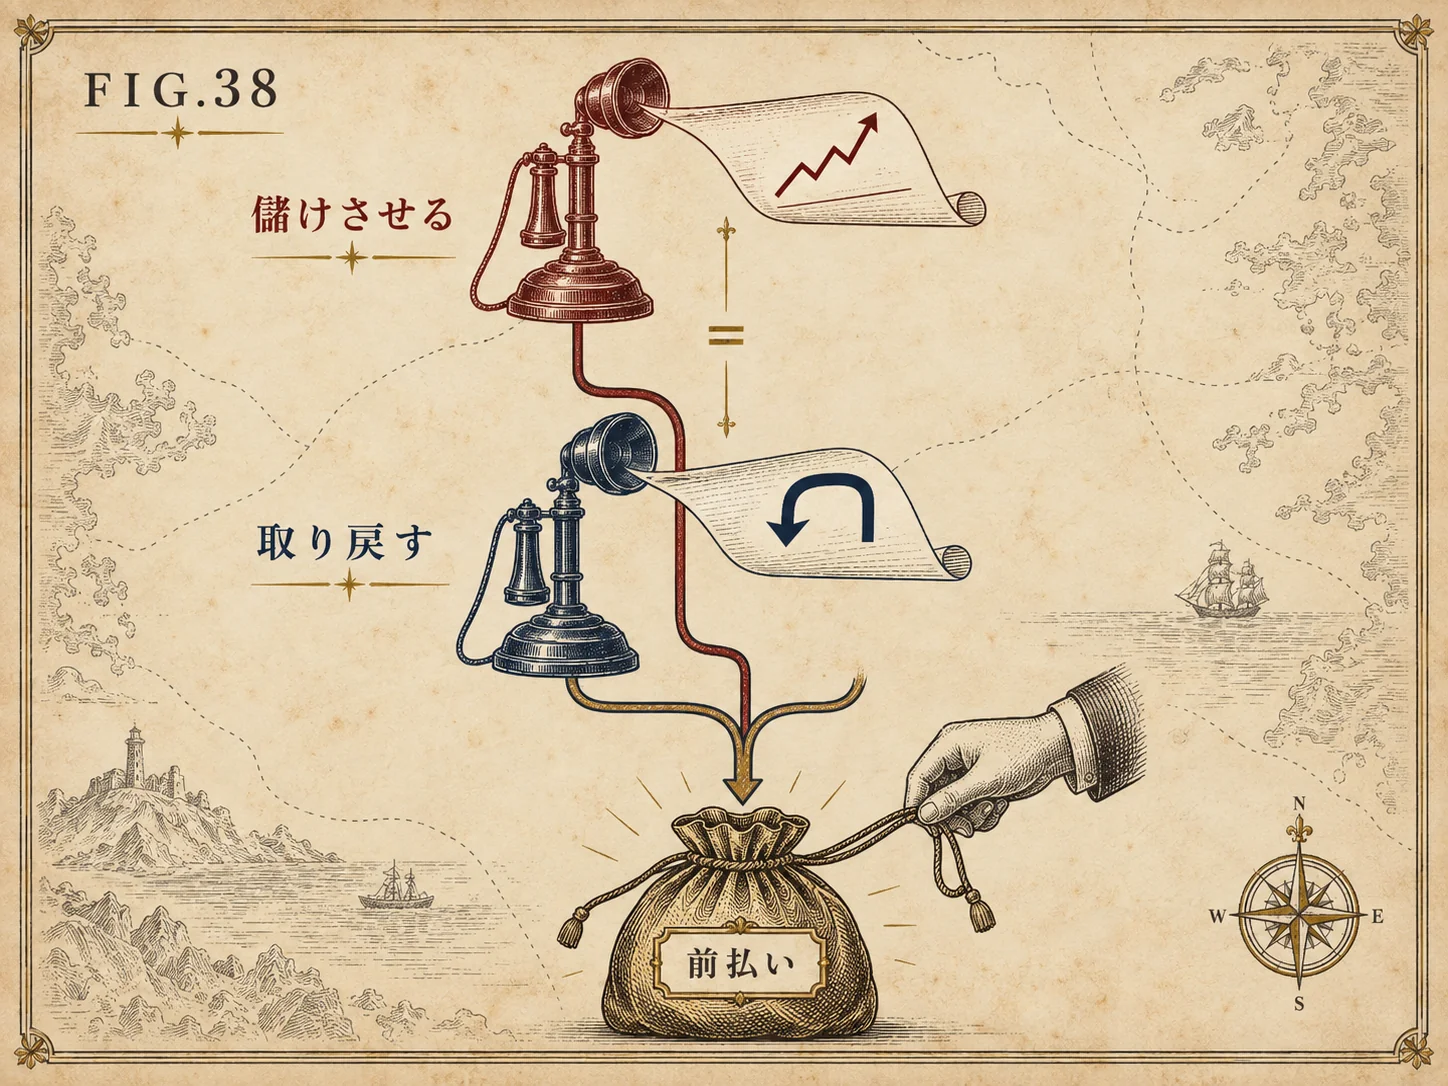
米国商品先物取引委員会(CFTC)は、この手口を前払い手数料詐欺の一形態に分類している。あとではるかに大きな金額を受け取れるようにしてやると言って、先に金を出させる方式である。そしてこの類型は、すでに別の詐欺で被害を受けた人を標的にする点が特徴だと説明する。
手数料にはもっともらしい名前が付く。FCAの説明によれば、税金、弁護士費用、事務手数料といった名目が使われる。金をどうやって取り戻すのかについての説明はないか、事実と異なる。そしてFCAは結果をこうまとめている。これによる損失が、最初に失った金額より大きくなりうる、ということである。
ここで、最初の電話と二度目の電話が同じ構造だという点が明らかになる。どちらも、いま金を出せばあとでより大きな金を受け取れると言う。商品の名前が変わっただけである。
借りてくる権威
二度目の電話が最初の電話より説得力を持つ理由が、もう一つある。たいてい公的な名前を借りるからである。
FCAは、リカバリールームが監督当局になりすましたり、政府・警察・規制機関と協力して金を取り戻すと主張したりする場合を警告の対象に挙げている。キプロスの監督当局(CySEC)も、自らの機関になりすましたリカバリーサイトについて注意を促したことがある。ベルギーの監督当局(FSMA)はここに一文を加える。金融監督当局には失った金を回収する権限そのものがなく、したがってそのような目的で被害者に連絡することもない、というのである。
この一文が、実務的にもっとも役に立つ判別基準である。監督当局を名乗って先に連絡してきて金を取り戻してやると言うなら、その時点ですでに辻褄が合わない。
日本でも
これは遠い国の話だけではない。日本の国民生活センターは、投資詐欺に関する注意喚起のなかで、被害回復を装った二次被害に遭う可能性があることをあわせて案内している。相談は最寄りの消費生活センターや消費者ホットライン188、警察相談専用電話#9110へ、と案内している。
日本でも、公的機関の名前を借りる方式は確認されている。ある地方自治体が公表した注意喚起資料には、警察や国民生活センターと連携して投資被害を取り戻すという内容の勧誘資料を作り、契約を仲介した事業者の事例が出てくる。同じ資料はその前提を正面から否定している。警察や国民生活センターが事業者と連携して被害救済を行うことはない、というのである。
国が違っても、機関の名前が変わるだけで文の構造は同じである。そして各国の機関が出す否定の文も同じである。
三つの判別基準
監督当局が公表した内容を整理すると、基準はおおむね三つに集約される。
第一に、誰が先に連絡したのか。自分から探して行ったところではなく、相手が先に連絡してきたリカバリーサービスは、それ自体が疑いの対象である。第二に、前払いを求めるのか。名目が何であれ、結果を受け取る前に金を出せと言うなら、それがもっとも明確な信号である。第三に、権威を名乗るのか。監督当局・警察・政府を持ち出したり、彼らと協力していると言ったりするなら、先の文と衝突する。
そして確認の方法は一つにまとまる。相手が教えてきた番号やリンクではなく、自分で探した公式の窓口に連絡して確認することである。カード会社へのチャージバック(異議申し立て)や監督当局・警察への通報といった公式の経路は、手数料を取らない。
旅を終えて
最初の電話は金を儲けさせてやると言い、二度目の電話は失った金を取り戻してやると言った。言葉は正反対だが、要求は同じだった。いま先に金を出せ、ということである。名簿も同じところから出てきており、ときには電話をかけてきた人までもが同じ側だった。
これで、規則の外側を歩いた三話が終わる。設備がどう作られたのか、法がどう届いたのか、そして法が届かなかった場所に何が入り込んだのかを見た。先の各話で各国の規則がなぜ事後の処罰ではなく事前の遮断へ傾いたのかも、いまや少し明確になる。
次の停留所では、方向を完全に変える。この商品はいったいどこから来たのか。その問いに沿って、はるか遠い過去へ向かう。
本記事は2026年8月時点のものである。この回の判別基準は各国の監督当局が公表した内容を整理したものであり、個別の事案に対する法的助言ではない。実際に被害を受けたなら、居住国の公式な通報窓口と金融機関に直接確認することが先である。そしてもう一度言うが ― 損益構造が決まっているということは、リスクが低いという意味ではない。予測が外れれば、使った金額の全部、あるいはその大部分を失う可能性がある。禁止された管轄でこの商品を勧誘されたなら、それ自体が危険信号である。
旅の途中で押さえる用語
- 前払い手数料詐欺 ― あとで大きな金額を受け取れるようにしてやると言って、先に金を出させる手口。監督当局が用いる分類用語である。
- リカバリールーム ― すでに被害を受けた人に、失った金を取り戻してやると言って近づく組織。先行する詐欺のあとに現れる。
- 二次被害 ― 被害を回復しようとする過程で再び受ける被害。日本では被害回復を装った接近を指して使われる。
- なりすまし ― 監督当局・警察・法律事務所など、公的または専門的な主体であるかのように振る舞うこと。
- チャージバック(異議申し立て) ― カード決済に異議を申し立て、代金を戻すよう求める手続き。カード会社が別途の手数料なしで処理する。
表1. 最初の電話と二度目の電話(2026年8月時点)
| 項目 | 最初の電話 | 二度目の電話 |
|---|---|---|
| 言うこと | いま入れれば儲かる | いま払えば取り戻せる |
| 要求 | 入金 | 前払い手数料 ― 税金・弁護士費用・事務費などの名目 |
| 私の情報を知っている理由 | 広告と登録を通じて | 同じ名簿 ― 元の組織か、名簿を引き継いだ側 |
| 借りる権威 | 金融会社・投資の専門家 | 監督当局・警察・政府・法律事務所 |
| 結果 | 入金額の損失 | 最初の損失より大きくなりうる |
規則の外側を三話にわたって歩いた。ここで方向を完全に変える ― 第14話「最初のオプションはオリーブだったのか」。2,600年前、ある哲学者がオリーブの搾油機をめぐって結んだと伝えられる契約に、この商品のもっとも古い根を探す。ただしその話はただ一つの記録に依っており、その記録は私たちが期待したことを語らない。
参考資料 · SOURCES
- イギリスFCA:消費者向け案内「Recovery room scams」 ― 元の詐欺組織とのつながり、名簿の転売、手数料の名目、最初の損失を超えうるという警告
- 米国CFTC:消費者向け案内「Don’t be Re-Victimized by Recovery Frauds」 ― 前払い手数料詐欺としての分類
- ベルギーFSMA:リカバリールーム詐欺の警告 ― 監督当局に資金回収の権限はなく、その目的で連絡することはないという説明
- キプロスCySEC:監督当局になりすましたリカバリーサイトに関する注意喚起
- 日本の国民生活センター:投資詐欺に関する注意喚起および被害回復を装った二次被害の案内、消費者ホットライン188および警察相談専用電話#9110
- 日本の地方自治体が公表した注意喚起資料:警察・国民生活センターとの連携を掲げた被害回復契約の仲介事例と、それに対する否定
- The Times of Israel:リカバリー業者を設立した元営業担当者の有罪答弁と量刑(2019)、関連業界の実態に関する報道
判別基準は各国の監督当局が公表した内容を移したものであり、編集部の勧めを付け加えていない。有罪が確定した事実と報道に基づく記述を文中で区別した。基準時点は2026年8月であり、この回は再検討の周期を短く取る。 本コンテンツは歴史・教育目的の情報提供であり、特定の商品への投資勧誘や利益を保証するものではありません。規制・現状に関する記述は2026年8月時点のものです。
この歴史の背景にある用語と仕組みはバイナリーオプションとはに、日本国内でハイローオーストラリア終了後に何が起きたかはハイローオーストラリア終了後の選択肢にまとめています。