
オプションはいつ取引所の商品になったのか?
シーン ― 1973年4月26日、シカゴ
ある取引所が開業した。新しい建物ではなかった。シカゴ商品取引所の建物の中で、もとは喫煙室として使われていた部屋だった。その日、その部屋で交わされた契約は911件。対象銘柄はわずか16で、取引されたのはすべて一種類だった。買う側の権利、コール・オプションである。売る側の権利であるプット・オプションはその場になく、さらに4年を待たなければならなかった。前の二回で私たちは、未来の何かをいま取引するという発想が記録に現れた場所と、それが市場になった場所を見た。今回は、その取引が一つの建物と制度に整理された年へ向かう。
今回の旅の核心となる問い
- なぜ既存の取引所ではなく、新しい取引所をつくる必要があったのか?
- 初日の911契約という数字は何を意味するのか?
- 取引所の中に入ったことで、何が変わったのか?
- 同じ年に発表されたあの公式とは、どんな関係だったのか?
第15話から ― 1730年にすでにあった答え
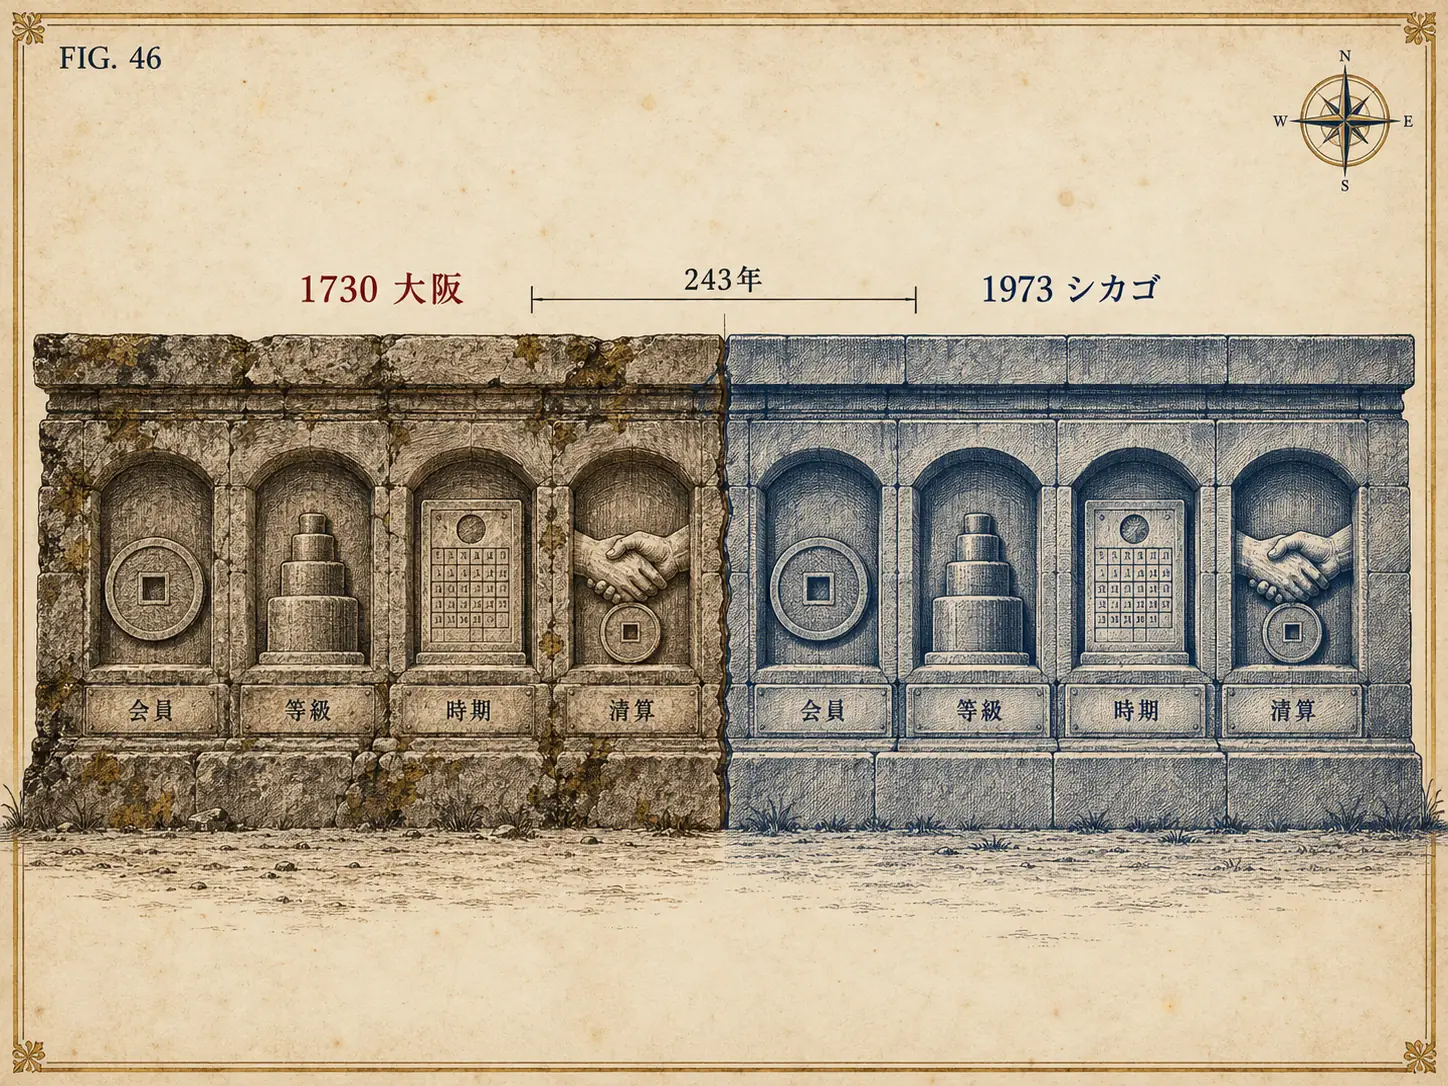
前回、私たちは1730年の大阪を見た。公認された堂島の取引の場には会員資格の制度があり、取引単位と等級が定められ、引き渡しの時期が区分され、清算を担う機能があった。1973年のシカゴでつくられたものも、事実上同じ一覧である。二つの出来事のあいだには243年の隔たりがある。
今回追いかけるのは、同じ答えがなぜ243年後のシカゴで、このような形で再び現れたのかである。
なぜ新しい取引所だったのか
発想は先物の側から出てきた。シカゴには穀物先物を長く扱ってきた取引所があり、そこの人々は、先物で続けてきた標準化を株式オプションにも当てはめられると考えた。契約の大きさと条件をあらかじめ決めておけば、一度結んだ契約を別の人に渡すことができる。それが流通市場である。
問題は権限だった。当時、米国の証券監督当局は、先物取引所が株式オプションを扱うことを認めていなかった。そこで別に取引所を立ち上げた。シカゴ・オプション取引所(CBOE)である。開業日の4月26日は、母体となった先物取引所の創立125周年に合わせた日付だった。
この部分は第6話で見た米国の規制構造と重なる。どの商品を誰が監督するのかという区分が、その商品をどこで取引できるかまで決めていた。喫煙室を改装したあの部屋も、この区分から生まれたことになる。
初日の数字
911契約。いまこの取引所の1日の取引高は数百万契約の単位である。対象は16銘柄で、通信、自動車、複写機など、当時の米国で名の知れた企業が並んでいた。取引されたのはすべてコール・オプションで、プット・オプションが加わるのは1977年になってからだった。
会員権は1万ドルだった。当時、店頭でオプションを仲介していた大手ディーラー5社にもこの値段で席が勧められたが、1社を除いてすべて断ったという証言が残っている。新しい取引所が長続きすると見ていた人は多くなかった。
取引所の中で変わったこと
取引所の中に入ったことで変わったのは、大きく分けて標準化と清算である。
まず標準化。権利行使価格と満期日があらかじめ決められたいくつかに限られたことで、同じ条件の契約がたくさん生まれた。同じものがたくさんあってこそ売り買いができる。一件ずつ条件の異なる相対の契約では、できないことだった。
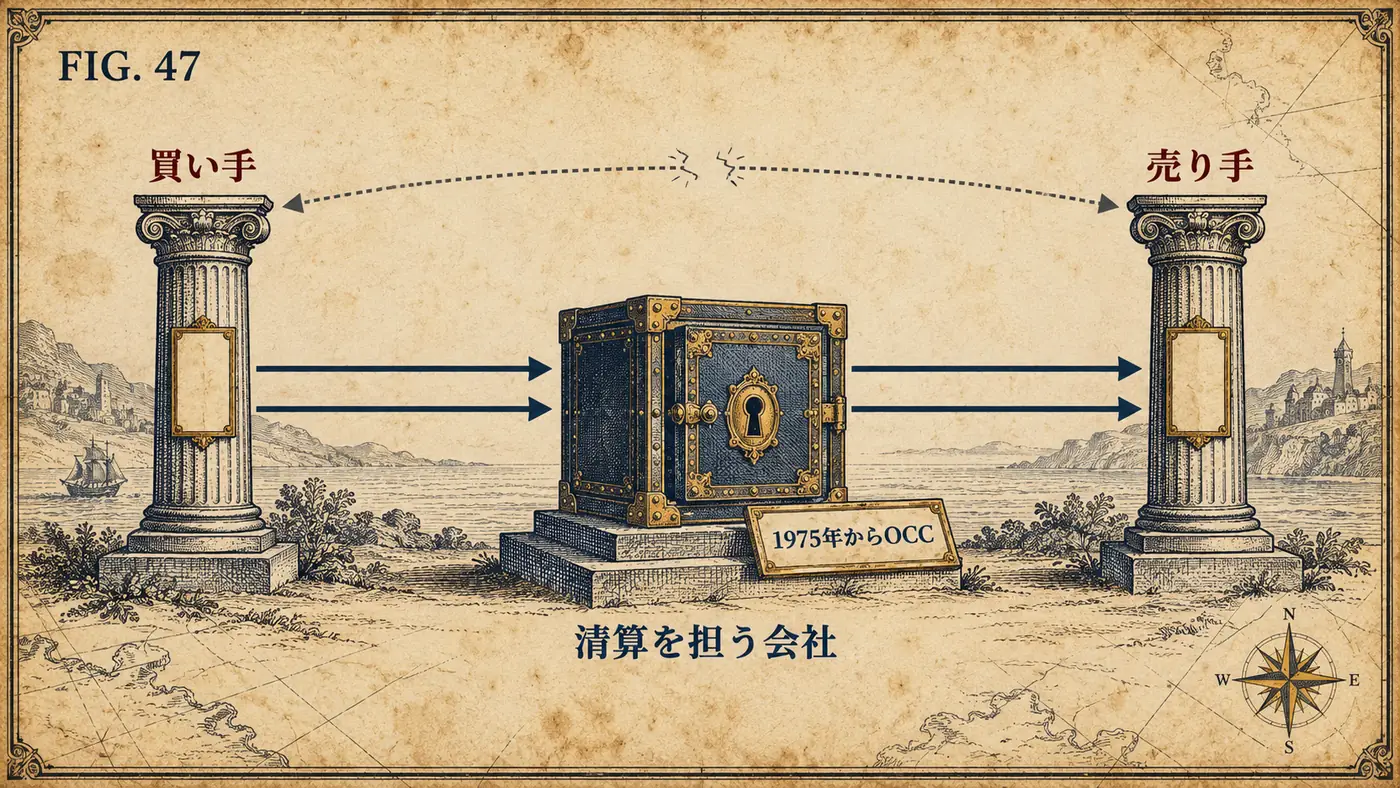
次に清算である。取引所と同時に、清算を担う会社が設立された。1975年にほかの取引所が加わり、現在のオプション清算機構(OCC)となる組織である。この会社が買い手と売り手のあいだに入り、双方の取引相手となった。相手が誰か知らなくても取引できるようになったのは、このときからである。
第15話のハールレムでは、約束が破られたあとで都市が乗り出し、整理の方法を決めなければならなかった。1973年のシカゴでは、その答えが取引の前にすでに決まっていた。
同じ年の5月の論文
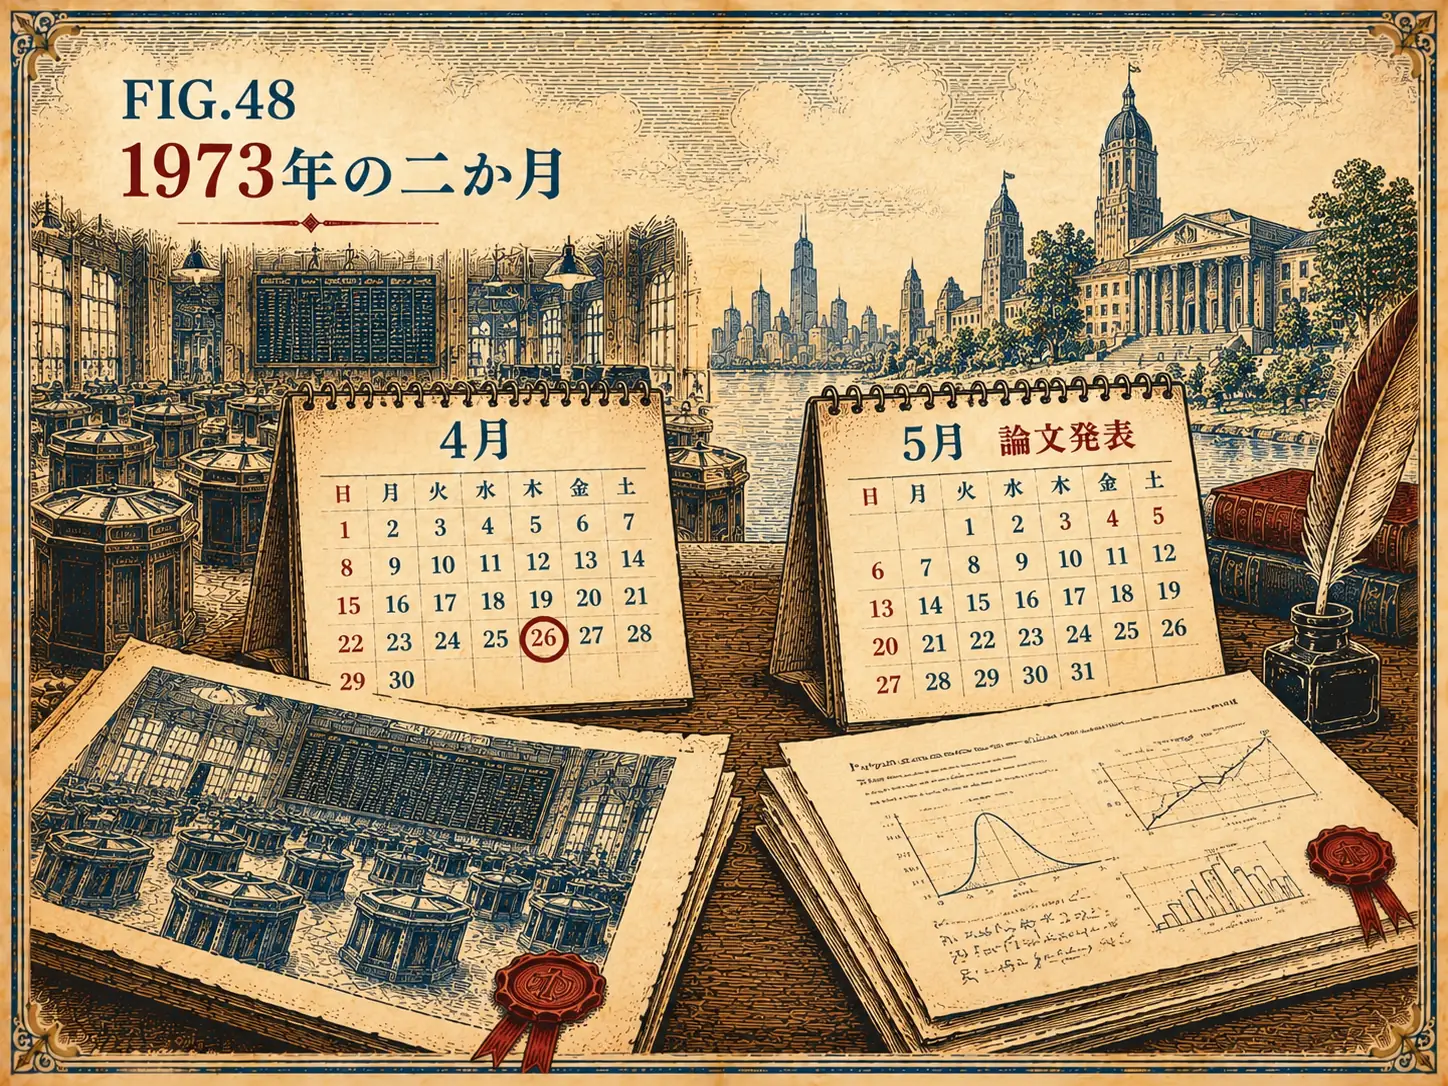
1973年は、オプション取引所が開業した年であると同時に、第4話で出会ったあの価格決定の公式が学術誌に発表された年でもある。開業が4月で、論文は5月だった。二つの出来事の間隔は1か月にも満たない。
この重なりは、よく一つの物語のように紹介される。公式が出たから取引所が開いたとか、取引所が公式を待っていたとかいう具合である。しかし業界の記録は別のことを伝えている。二つの出来事は示し合わせたものではなく、たまたま同じ時期に起きたものだった。取引所の設立は先物側の人々が何年もかけて進めてきたことであり、論文は学界で別に進んでいた研究だった。
ただ、その後のことは違う。標準化された契約が取引所で行き交うようになると、値を付けるための共通の基準が必要になり、ちょうどその基準となる公式が存在した。二つの出来事が示し合わせたものではないというのは事実であり、その後互いを押し上げたというのは解釈である。編集部はこの二つを区別しておく。
旅を終えて
オプションが取引所の商品になったのは1973年4月である。その日につくられたもののうち、まったく新しいものは多くなかった。契約を標準化し、清算を担う場所を置き、約束が破られたときの扱いをあらかじめ決めておくことは、1730年の大阪・堂島にもあった。243年後のシカゴでは、米の代わりに株式を対象に、同じ一覧がもう一度つくられた。
ここまでが、根を辿った三つの回である。オリーブの搾り機から始まり、球根と米を経て、シカゴの小さな部屋にたどり着いた。取引所で取引されているという事実は、その商品のリスクが低いという意味ではない。取引所が答えたのは、相手が約束を守るかどうかであって、予測が当たるかどうかではない。
次の停留所では、時間を半世紀ほどさかのぼる。20世紀初めのニューヨークでは、株でも穀物でもないものに値が付き、その相場が新聞に載っていた。
本記事は2026年8月時点のものである。本記事は歴史の記述であり、特定の商品の取引を勧めたり、その安全性を示唆したりするものではない。取引所で取引されていることと、リスクが低いことは別である。損益構造が決まっていても、予測が外れれば、使った金額の全部、あるいはその大部分を失う可能性がある。個人向けバイナリーオプションの扱いは、法域によって異なる。
旅の途中で押さえる用語
- コール・オプション/プット・オプション ― 決められた値で買える権利と、売れる権利。1973年の開業時にはコールだけが取引された。
- 標準化 ― 契約の大きさ・権利行使価格・満期を、あらかじめ決められたいくつかに限ること。同じ条件の契約がたくさんあって初めて流通市場が成り立つ。
- 流通市場 ― 一度結ばれた契約を、別の人に渡すことができる市場。
- 清算機関 ― 買い手と売り手のあいだに入り、双方の取引相手となって決済の履行に責任を持つ機関。
- 会員権 ― 取引所で直接取引できる資格。1973年の開業当時の価格は1万ドルだった。
表1. 1973年4月26日の記録
| 項目 | 内容 |
|---|---|
| 開業日 | 1973年4月26日 ― 母体となった先物取引所の創立125周年に合わせた |
| 設立の経緯 | 先物取引所が株式オプションを扱えなかったため、別の取引所を新設 |
| 対象銘柄 | 16銘柄 |
| 初日の取引 | 911契約、すべてコール・オプション |
| プット・オプションの導入 | 1977年 |
| 会員権 | 1万ドル |
| 同時につくられたもの | 清算専門の会社(1975年からOCC) ― 買い手と売り手のあいだに立つ取引相手 |
1973年より半世紀ほど前、ニューヨークの取引所の外では、まったく別のものに値が付いていた ― 第17話「選挙に金を賭けた人々」。約100年前、ニューヨークのホテルと金融街では大統領選挙の相場が行き交い、新聞はその数字を載せていた。そしてその市場は、ある時点で姿を消した。
参考資料 · SOURCES
- シカゴ・オプション取引所(CBOE)の公開資料 ― 1973年4月26日の開業、設立の経緯、価格決定モデルへの言及
- オプション専門メディアによる開業40周年のまとめ記事 ― 16銘柄、初日911契約(すべてコール)、1977年のプット導入、会員権1万ドルと既存ディーラーの辞退、清算会社の役割、公式の発表との偶然の重なり
- 価格決定の公式が1973年5月に学術誌に発表されたことに関する資料 ― 第4話で確認した内容
- 本シリーズの既存回:第15話(堂島の制度)、第6話(米国の規制構造)、第4話(価格を計算した人々)
取引所側の資料は一次資料であるが自己記述の性格があるため、数値と細かな経緯は業界専門メディアと照合した。二つの出来事の重なりが偶然だったという記述は業界の記録に基づき、その後互いを押し上げたという部分は解釈として表記した。本コンテンツは歴史・教育目的の情報提供であり、特定の商品への投資勧誘や利益を保証するものではありません。規制・現状に関する記述は2026年8月時点のものです。
この歴史の背景にある用語と仕組みはバイナリーオプションとはに、日本国内でハイローオーストラリア終了後に何が起きたかはハイローオーストラリア終了後の選択肢にまとめています。