
人はいつから「手元にないもの」を売り買いし始めたのか?
シーン ― 1637年2月、ハールレム
ある競売の場に人々が集まった。売る品物はその場になかった。球根はまだ土の中にあり、花が咲くまでには数か月を待たなければならなかった。それでもこの数か月、この場では値が上がり続けていた。一枚の紙に書かれた約束が手から手へと渡り、渡るたびに値が付いた。その日は違った。値を付ける者が現れなかったのである。値がゆっくり下がったのではなく、市場がただ止まった。前回の旅で私たちは、未来の何かをいま確保するという発想が記録に初めて現れた場所を見た。今回はその発想が、多くの人のあいだで繰り返される市場となった場所へ向かう。そしてそのような場所は、一か所ではなかった。
今回の旅の核心となる問い
- まだ土の中にあるものを、どうやって売り買いできたのか?
- 私たちが知っているあの話は、どこまで事実なのか?
- 市場が止まったあと、規則は誰が作ったのか?
- 同じ時期、地球の反対側では何が違っていたのか?
まだ土の中にあるもの
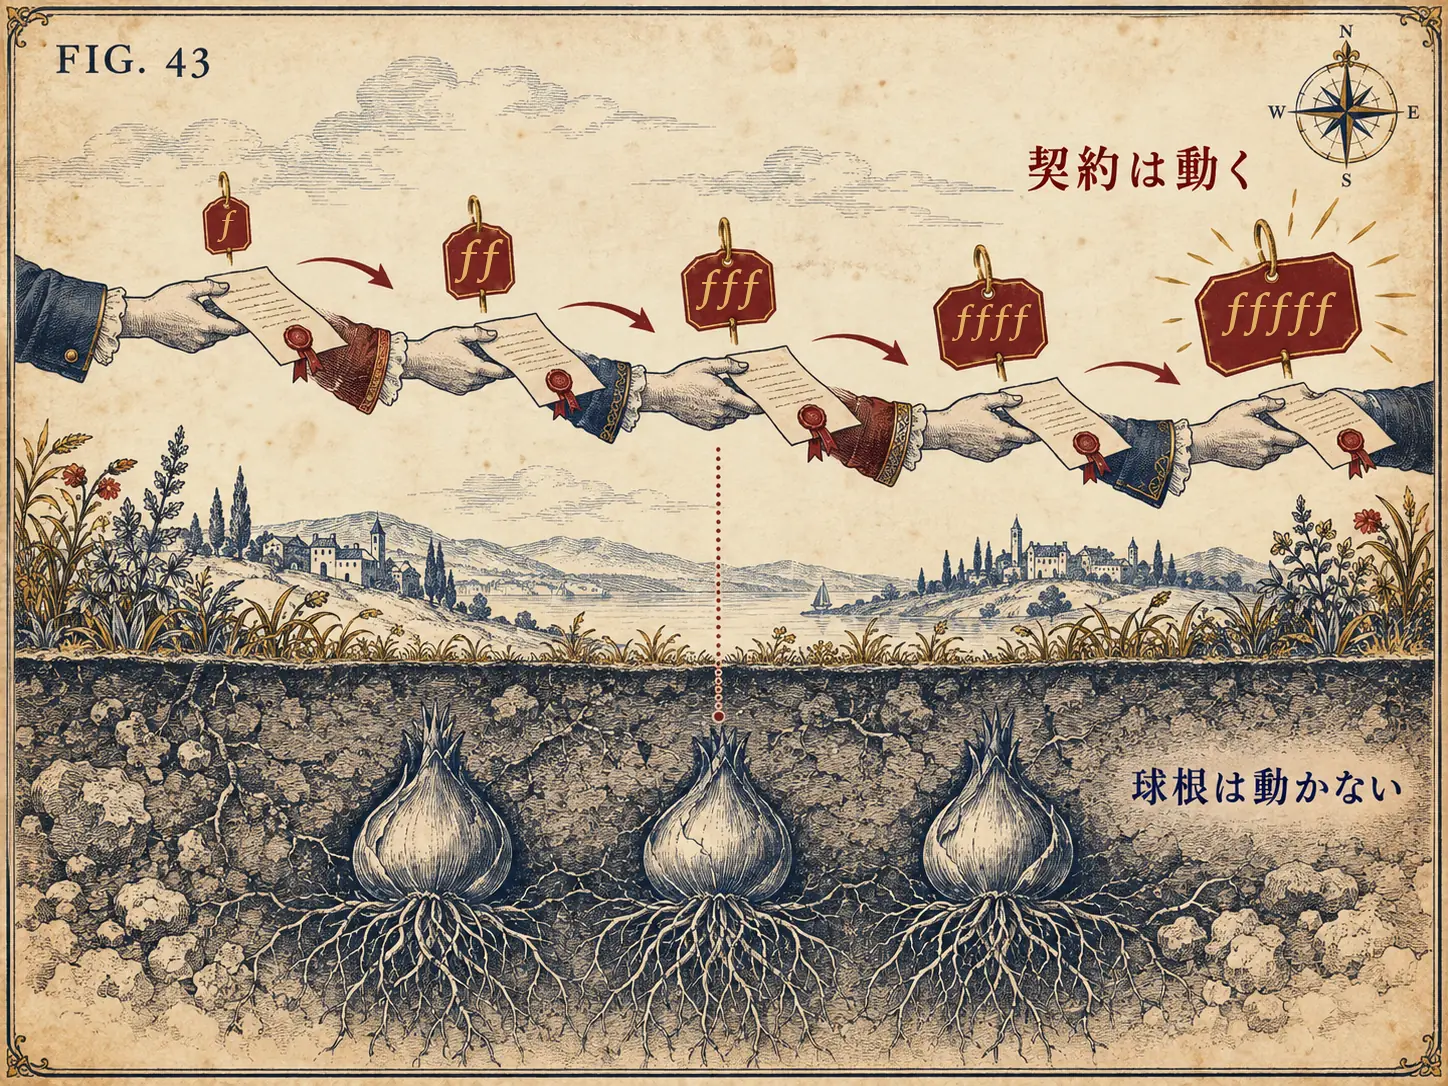
17世紀オランダの球根取引は、季節が生み出した構造だった。球根は夏に掘り上げ、秋に植え直す。したがって冬のあいだは土の中にあり、手を触れることができない。その期間にも取引をしようとすれば、方法は一つだった。品物ではなく、引き渡しの約束を売り買いすることである。
そのため冬に結んだ契約は、夏の引き渡しを指していた。金はおおむねその場では動かず、契約書と信用が行き交った。取引は取引所ではなく酒場で行われた。当時の人々がこの取引を指して、風を売り買いするという趣旨の表現を使ったという記録が残っている。手元にないものを売り買いするという言い方は、そのころからあったわけである。
ところが、私たちが知っている話は
ここでこの回の最初の発見が出てくる。この出来事について広く知られている記述は、その相当部分が事実ではない。
歴史学者アン・ゴールドガーは、オランダの公証人記録を調べてこの時期の取引を追跡した。その結果、確実に関与したと確認できる人は数百人の規模であり、一球に300ギルダーを超える値を支払った人は37人だった。参加者は商人と職人、専門職が中心だった。織工が織機を売って球根を買ったとか、破産した人々が運河に身を投げたとかいう話は、文書上の根拠がないというのが同氏の結論である。広く引用されてきた劇的な描写は19世紀の著述を経て定着したものであり、その著述が根拠とした当時の文章のなかには、報道ではなく風刺の小冊子も混じっていた。
経済全体に与えた影響も通説とは異なる。同じ時期のオランダの貿易と製造業の指標に、この出来事による明確な打撃は確認されていない。値が大きく上がって大きく下がったことは事実だが、その範囲は狭かった。
このシリーズが守ってきた原則が、ここで改めて確認される。ある記述が頻繁に繰り返されるという事実は、それが事実であることの証拠ではない。前回のオリーブの話と同じ構造である。
市場が止まったあとに来たもの
より興味深いのは崩壊そのものではなく、そのあとに起きたことである。
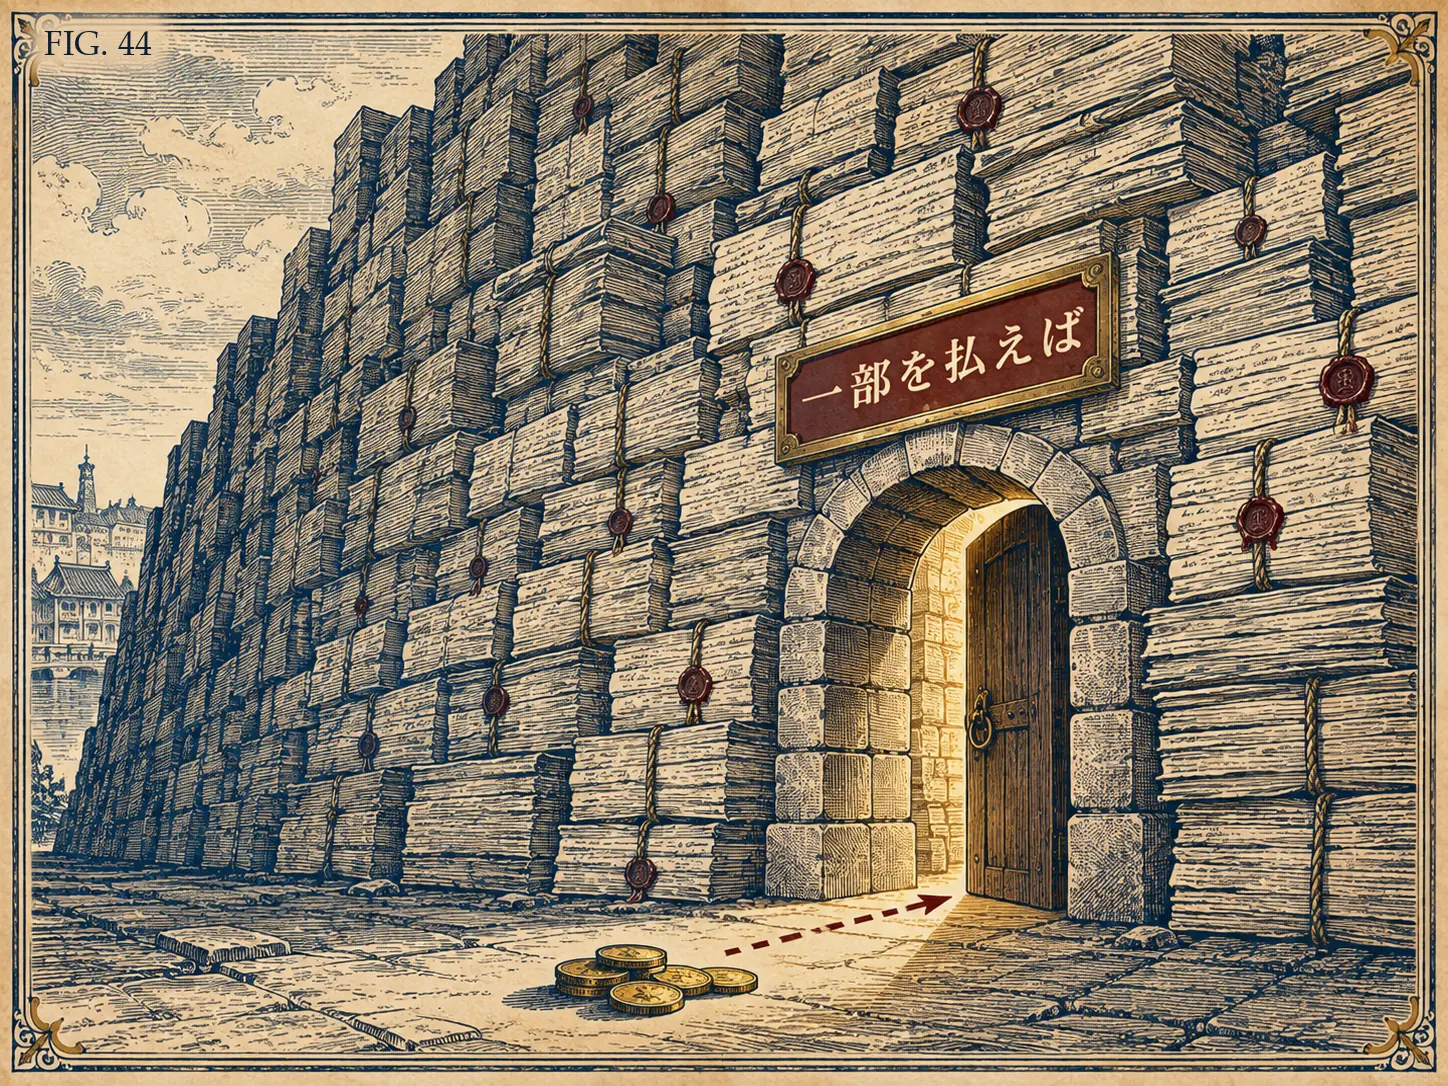
値が崩れると問題が生じた。冬に高い値で引き渡しを約束した契約が残っており、夏になればその値で品物を受け取らなければならなかった。買い手は応じなかった。紛争が相次いだが、上級の裁判所はこれらの事件を扱わず、地方当局と当事者のあいだの交渉に差し戻した。ハールレムをはじめとする都市は、結局折衷案を選んだ。契約金額の一部を払えば契約から抜け出せるようにしたのである。残された記録を見ると、その割合はおおむね契約価格の数パーセントから十パーセント余りの水準だった。
この点について、ある経済史の研究者は次のように解釈した。わずかな金を払って契約から抜け出せるようになった瞬間、その契約はもはや引き渡しの約束ではなく、事実上のオプションになったというのである。支払うと決めた値は、買う義務ではなく、買う権利の行使価格に近づく。これは解釈であり、当時の人々がそう呼んだという記録はない。ただし押さえておく価値のある点である。規則があとから付くと、すでに結んでおいた契約の性格そのものが変わる。
同じ時期、大阪
ここで舞台を東の端へ移す。オランダの騒動が片付いて数十年後、大阪ではまったく異なる順序で事が進んでいた。
江戸時代の大阪には各地から運ばれた米が蔵に積まれ、その米を受け取ることのできる証書、すなわち米切手が発行されて活発に取引されていた。米そのものではなく、米に対する紙が行き交ったのである。17世紀末には商人たちが堂島に常設の取引の場を開き、ここでは実物を受け渡す取引と、帳簿の上だけで清算する帳合米取引が並行して行われた。
問題は、それが公認されていない取引だったという点である。帳簿上の取引は長いあいだ、賭博に近いという理由で抑制の対象だった。ところが1730年、幕府は方針を変え、堂島の取引を公式に許可する。取引所側の沿革資料と研究は、この措置を指して、国家の承認のもとで運営された先物市場の最初の事例に挙げている。
公認されたあとの堂島には、今日の取引所で見られるものが備わっていた。会員資格の制度があり、取引単位と等級が定められ、引き渡しの時期が区分され、清算を担う機能があった。ここで形成された米価は、飛脚と旗振り通信によって遠く離れた都市へ伝えられた。
二つの市場が分かれた地点
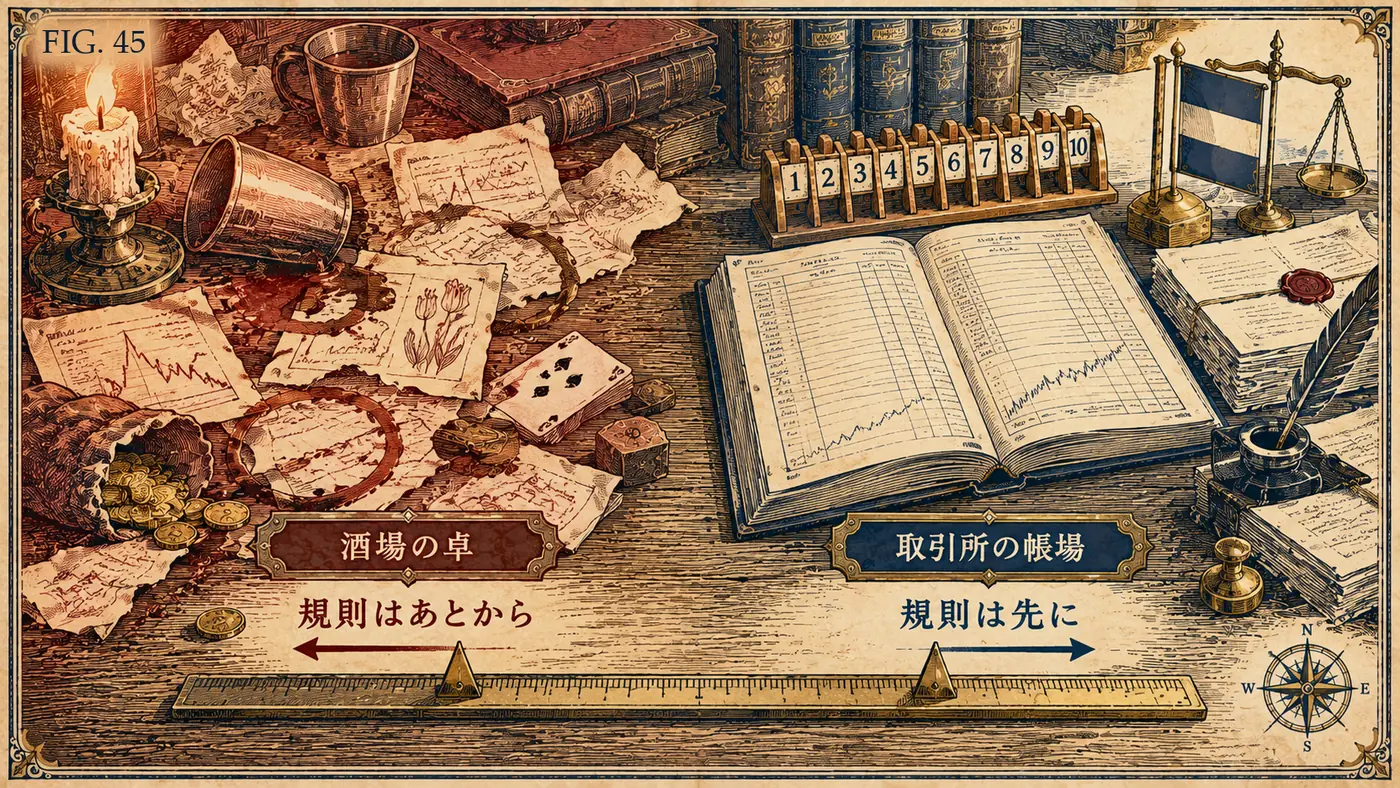
二つを並べてみると、違いがはっきりする。取引されたものは、どちらもまだ手元にないものだった。異なるのは、規則が付いた時点である。
オランダでは取引が先にあり、規則は崩れたあとに来た。その規則は新しい取引のためのものではなく、すでに結ばれた契約をどう整理するかを定めるものだった。大阪では自生的に生まれた取引を当局がしばらく抑制したのち、結局それを認めると同時に枠をはめた。標準化と会員制と清算が、取引の条件として一緒に入ってきたのである。
この対比は、このシリーズですでに見たものである。規則が商品より遅れて到着したとき何が起きるのか、そして規則が取引の条件として先に置かれたとき何が変わるのかを、私たちは先の回で各国の規制を通じて見てきた。その問いは21世紀に初めて生まれたものではなかった。
旅を終えて
人が手元にないものを売り買いし始めたのは、はるか昔のことである。季節のためであれ蔵に積まれた米のためであれ、いまないものをいま取引しなければならない理由は常にあった。そしてそのような取引が繰り返される場所には、同じ問いが付いて回った。約束が守られなければどうするのか。誰がそれを決めるのか。
ハールレムは崩れたあとに答え、大阪は門を開けながら答えた。どちらであれ、答えを出すまでは、それは市場というより約束の山に近かった。
次の停留所では、その答えが一つの建物と制度に整理された年へ向かう。20世紀後半、オプションがついに取引所の正式な商品になる。
本記事は2026年8月時点のものである。本記事は歴史の記述であり、特定の商品の取引を勧めたり、その安全性を示唆したりするものではない。古くからある取引方法だという事実は、リスクが低いという意味ではない。損益構造が決まっていることとリスクが低いことは別であり、予測が外れれば、使った金額の全部、あるいはその大部分を失う可能性がある。
旅の途中で押さえる用語
- 先渡し契約 ― 未来の定められた時点に、定められた値で受け渡すと約束すること。双方に履行の義務がある。
- 先物 ― 先渡し契約を標準化し、取引所で売り買いできるようにしたもの。単位・等級・引き渡し時期があらかじめ決まっている。
- オプションとの違い ― 先渡しと先物には履行の義務があり、オプションには履行しないという選択肢がある。
- 清算 ― 取引のあと、代金と品物の受け渡しを責任をもって完了させる手続き。取引所の中核機能である。
- 差金決済 ― 実物を受け渡さず、値の差額だけをやり取りして完了させる方式。
- 公証人記録 ― 公証人が残した契約・紛争の記録。当時の実際の取引を確認できる一次資料である。
表1.規則はいつ付いたのか
| 項目 | 17世紀オランダ | 18世紀大阪 |
|---|---|---|
| 取引の対象 | まだ土の中にある球根の引き渡し約束 | 蔵の米に対する証書と帳簿上の取引 |
| 取引の場所 | 酒場などの非公式な場所 | 堂島の常設の取引の場 |
| 規則の時点 | 市場が止まったあと | 取引を公認すると同時に |
| 規則の内容 | すでに結んだ契約から抜け出す条件 | 単位・等級・引き渡し時期・会員資格・清算 |
| 残したもの | 契約の性格が事後に変わった事例 | のちの取引所の原型に挙げられる構造 |
約束をどう守るかを決めることが市場の条件になったとすれば、その次はその約束に値を付けることである ― 第16話「オプションはいつ取引所の商品になったのか」。20世紀後半、ある都市でオプション専用の取引所が開く。そして奇しくも同じ年に、第4話で出会ったあの公式が発表される。
参考資料 · SOURCES
- アン・ゴールドガー『Tulipmania: Money, Honor, and Knowledge in the Dutch Golden Age』(2007)およびこれを紹介した報道 ― 公証人記録に基づく参加者の規模、高額支払者の数、通説として定着した記述の根拠の不在
- 17世紀当時の小冊子が報道ではなく風刺だったという点に関する研究者の解説 ― 19世紀の著述を経て通説が定着した経緯
- 1637年の紛争処理に関する研究 ― 上級の裁判所による受理の拒否、地方当局の折衷案、契約価格の一部支払いによる解除
- 上記の折衷案が先渡し契約を事実上オプションに変えたという経済史研究者の解釈 ― 当時の呼称ではなく後世の解釈であることを本文に表記
- 日本取引所グループおよび大阪堂島取引所の公開沿革資料 ― 1730年の幕府による公認、会員制度と清算機能、飛脚・旗振り通信による価格伝達
- 堂島市場の制度と規則に関する学術研究 ― 取引単位・等級・引き渡し時期などのミクロ構造
取引所側の沿革資料は一次資料であるが自己規定の性格があるため、「最初」といった表現は出典を明らかにして記述した。広く通用している記述と、文書研究で確認された内容を文章の中で区別した。本コンテンツは歴史・教育目的の情報提供であり、特定の商品への投資勧誘や利益を保証するものではありません。規制・現状に関する記述は2026年8月時点のものです。
この歴史の背景にある用語と仕組みはバイナリーオプションとはに、日本国内でハイローオーストラリア終了後に何が起きたかはハイローオーストラリア終了後の選択肢にまとめています。